华盛资讯11月21日讯,近两月,港股科技股持续承压,小米股价却表现出较强韧性。截至最新收盘价,近两月小米股价逆势上涨近6%,同期恒科下跌逾18%,小米跑赢恒科约24个百分点。
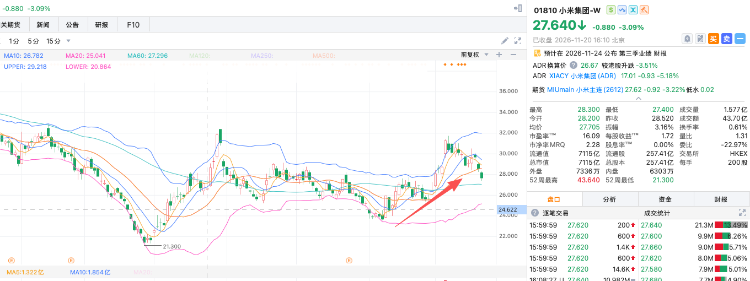
小米将于11月24日(下周二)公布2026年Q3业绩。
业绩会:小米集团 (01810.HK) 2026年第三季度业绩电话会
据彭博分析师一致预期,Q3营收预计为1067.2亿元,同比下降6%;经调整净利润预计为48.3亿元,同比大跌57%。
尽管如此,高盛认为Q3或为小米全年盈利低点,Q4有望触底回升;巴克莱则指出,手机、IoT及汽车三大业务的压制因素正在缓解,小米或迎来业绩拐点。
股价逆市走强,利润却可能近乎腰斩。市场提前押注的小米盈利反转,能否在这份财报中得到验证?
小米Q3财报有哪些看点?
- 手机出货量同比跌近三成,涨价能否带动毛利率修复?
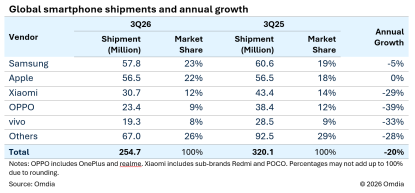
智能手机业务仍面临销量下滑与零部件成本上涨的双重压力。据Omdia数据,小米Q3全球智能手机出货量约3070万部,同比下降29%,全球市场份额约12%,低于去年同期的14%。
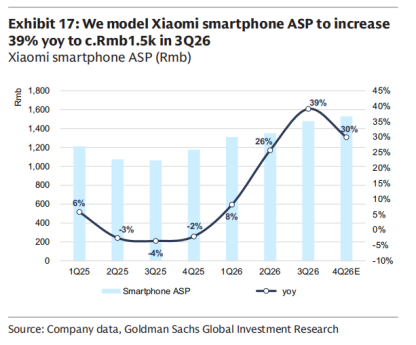
不过,面对成本上涨,小米有意减少低端机型供应,转而向中高端产品倾斜,同时通过提价来对冲成本压力。高盛预计,小米Q3手机平均售价(ASP)同比大涨39%至1500元,手机业务毛利率有望由Q2的8.5%回升至8.8%。
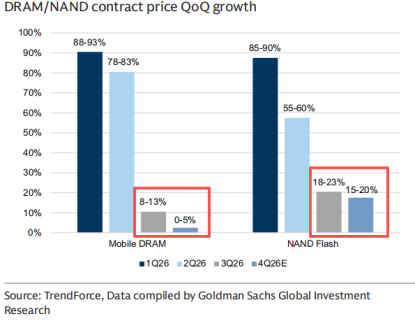
成本方面,存储芯片涨价压力有望边际缓解。TrendForce预计,Q4部分DRAM环比涨幅有望下降8个百分点,NAND Flash环比涨幅也有所收窄,手机零部件成本压力可能有所缓和。
不过,销量下滑的挑战尚未解除。高盛预计,小米2026年全年手机出货量约1.24亿部,低于2025年的1.65亿部。对小米而言,短期看涨价能否改善毛利率,长期则要看高端化战略能否在提升手机平均售价(ASP)的同时稳住市场份额。
- 汽车月交付首破5万辆!新车型放量,毛利率有望企稳?
小米汽车正释放出明显的增长回暖信号。随着9月上市的澎程(SkyNomad)N70、N90两款增程SUV开始放量,小米汽车交付持续回暖,9月突破4万辆,10月进一步突破5万辆,创年内新高。全年交付方面,小米前10个月累计交付约33.6万辆,距离55万辆目标仍有较大差距。高盛预计,2026年全年交付约44.5万辆,2027年有望增至58万辆。
盈利能力方面,新车型也有望带来积极变化。
受SU7 Ultra高毛利车型交付占比下降、核心零部件成本上涨及AI业务投入增加等因素影响,小米汽车及AI等创新业务Q2毛利率降至19.2%,较去年同期的26.4%明显回落。
不过,巴克莱认为,澎程系列新车型的毛利率不低于此前的轿车车型,预计Q3电动车业务毛利率环比基本持平。随着Q4新车型持续放量,交付规模扩大有望进一步支撑汽车业务盈利改善。
与此同时,小米汽车全球化布局也在提速。雷军近日宣布,小米汽车将于2027年正式出海,海外市场有望打开新的增长空间。短期看新车型放量与毛利率企稳,长期看海外市场扩张,小米汽车有望成为下一轮盈利增长的重要驱动力。本次财报,投资者可重点关注汽车毛利率、Q4交付指引及2027年新车型和出海规划。
- AI投入持续加码,新业务亏损何时收窄?
除了手机和汽车业务,AI、芯片及机器人等创新业务的持续投入,也是影响小米盈利的重要因素。
高盛预计,小米Q3核心业务经调整净利润约74亿元,同比下降27%;计入汽车、AI及其他新业务的盈利影响后,集团整体经调整净利润降至约49亿元。
其中,AI研发投入仍在持续增加。高盛预计,小米2026年AI相关投入约160亿元,2027年可能进一步超过200亿元。
尽管汽车交付增长有望带来规模效应,但持续增加的AI研发费用,仍可能拖累新业务板块的整体盈利表现。
高盛预计,小米电动车、AI及其他新业务板块在2026年至2028年仍将录得经调整净亏损,不过亏损额有望逐年收窄。
市场需要关注的是,随着汽车销量增长及AI商业化推进,小米能否逐步缩小新业务亏损,并在2027年迎来更明显的盈利改善。
华尔街怎么看?高盛看好Q3见底,巴克莱称三大压制因素正在缓解
尽管市场普遍预计小米Q3利润大幅下滑,但多家大行认为,影响小米盈利的部分不利因素正在改善。
- 高盛:Q3或为全年盈利低点,Q4净利润料回升至55亿元
高盛预计,小米Q3经调整净利润约49亿元,同比下降57%、环比下降22%,或为2026年全年低点;Q4有望回升至约55亿元。
该行认为,手机业务毛利率企稳、汽车销量改善以及新产品推出,有望推动小米盈利逐步修复。
不过,考虑到汽车业务预测调整及AI等新业务投入增加,高盛将小米目标价由39港元下调至35港元,仍维持“买入”评级。
- 大摩:手机毛利率或超预期,上调目标价至35港元
摩根士丹利预计,小米Q3手机业务毛利率有望超过Q2的8.5%,表现或优于市场预期。
该行认为,小米多元化的产品组合有助于抵御智能手机行业需求疲软带来的冲击。不过,AI投资及新产品推出成本增加,仍可能令汽车及创新业务盈利承压。
大摩将小米目标价由33港元上调至35港元,维持“增持”评级。同时提醒,内存成本上涨及产品提价仍可能令2027年上半年智能手机出货量承压。
- 巴克莱:三大压制因素逐步缓解,2027年盈利有望提速
巴克莱认为,过去一年压制小米表现的三大因素——手机存储成本上涨、IoT业务疲弱及汽车交付增长放缓,均已出现改善迹象。
该行预计,小米Q3手机平均售价有望创新高,IoT业务最快Q4恢复增长;随着增程SUV放量,汽车毛利率有望保持稳定。
巴克莱预计,小米2027年每股收益同比增长约48%,维持“增持”评级,ADR目标价30美元。
整体来看,高盛、大摩及大和目前均给予小米港股35港元目标价,以11月20日收盘价计算,潜在上涨空间约26.6%。
对于近两个月明显跑赢恒科的小米而言,市场已经开始提前交易盈利修复预期。
手机业务方面,产品提价和高端化有望推动毛利率企稳;汽车业务方面,新车型放量及2027年海外扩张为增长提供了新动力;AI业务虽然仍处于投入期,但长期商业化潜力值得关注。
短期来看,Q3利润大幅下滑或许已在市场预期之内,真正决定小米后续股价走势的,是Q4盈利能否触底回升,以及2027年手机、汽车和AI业务能否共同推动利润重回增长。
小米即将交出Q3成绩单
华尔街看好的盈利拐点,真的要来了吗?
欢迎评论区讨论!
风险提示: 投资涉及风险,证券价格可升亦可跌,更可变得毫无价值。投资未必一定能够赚取利润,反而可能会招致损失。过往业绩并不代表将来的表现。在作出任何投资决定之前,投资者须评估本身的财政状况、投资目标、经验、承受风险的能力及了解有关产品之性质及风险。个别投资产品的性质及风险详情,请细阅相关销售文件,以了解更多资料。倘有任何疑问,应征询独立的专业意见。