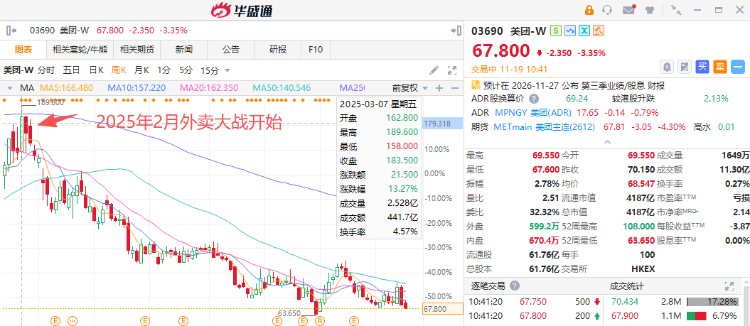
华盛资讯11月20日消息,经历了长达一年多的外卖补贴战后,美团-W终于有望迎来盈利修复的关键时刻!自从2025年外卖大战开始,美团-W股价自高点的近190港元一路走低。
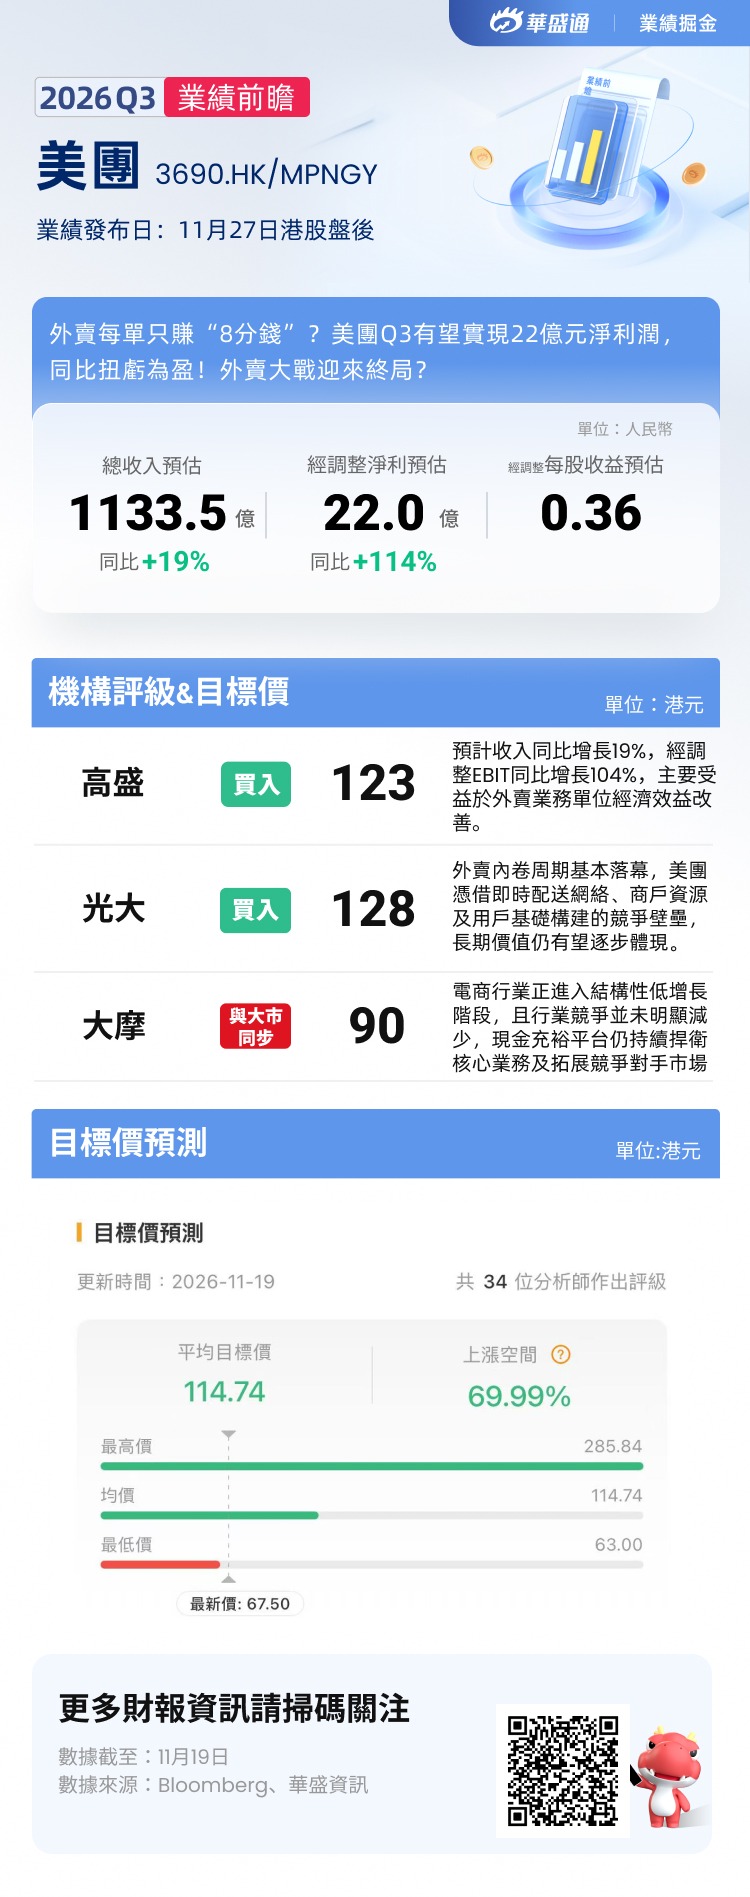
聚焦财报,美团将于11月27日港股收市后公布2026年第三季度业绩。根据彭博分析师一致预期,美团Q3总收入1133.5亿元,同比增加19%;经调整净利润22亿元,同比大增114%(扭亏为盈)。相比之下,美团去年同期经调整净亏损高达160亿元。若预测兑现,意味着公司单季盈利同比改善近182亿元。
不过,就在业绩公布前夕,大摩却突然下调美团评级及目标价。一边是盈利大幅修复,一边是华尔街对长期增长前景的担忧,此次财报能否带领美团走出低谷?
每单外卖只赚“8分钱”!从巨亏160亿到重返盈利,哪些业务重点值得睇?
- 核心本地商业:市场份额保持领先,外卖盈利修复能否持续?
核心本地商业仍是美团最重要的收入及利润来源。2026年第二季度,该业务实现收入715亿元,同比增长10.1%,经营利润达到57亿元,同比增长52.3%。花旗预计第三季度,美团核心本地商业收入将同比增长约15%至773亿元,不过,经营利润约41.5亿元可能环比有所回落。
分项来看,市场份额方面,美团在即时配送领域仍保持领先。 瑞银报告显示,10月美团、淘宝闪购及京东的日均外卖订单量分别约为7200万单、5400万单及500万单,对应市场份额约55%、41%及4%。美团市场份额环比提升约2个百分点,显示其在即时配送领域的竞争地位进一步巩固。
盈利能力方面,外卖单位经济效益(UE)仍是本次财报的关键看点。花旗预计,美团第三季度外卖业务经营利润率约为1.1%,单均UE约为0.08元,低于机构普遍预估的第二季度的0.20元。
不过,最新行业跟踪数据已出现积极变化。瑞银渠道调查显示,美团外卖单均UE在10月回升至0.3至0.4元,11月进一步升至0.4至0.5元,预计第四季度整体可维持在0.3至0.5元。瑞银认为,竞争趋于理性、美团市场份额提升及配送效率改善,有望继续支撑外卖盈利修复。
- 新业务:减亏增效持续推进,Keeta海外扩张打开增长空间?
新业务是美团的另一重要增长板块。2026年第二季度,该业务经营亏损收窄至17.4亿元。第三季度,高盛预计美团新业务经营亏损约17.8亿元,与第二季度大致持平。随着小象超市持续拓展,以及Keeta加快海外市场布局,新业务收入增长潜力仍值得关注,但海外扩张及前期投入也可能继续对盈利形成压力。
在国内市场,美团持续拓展小象超市的覆盖范围及前置仓网络。光大证券指出,截至2026年4月,小象超市已覆盖全国57座城市,运营前置仓超过2000个(含叮咚买菜),并计划继续向更多城市及下沉市场拓展。即时零售市场仍具备较大的发展空间。
瑞银行业跟踪数据显示,10月美团闪购、淘宝闪购及京东秒送等即时零售平台GMV同比增长约33%,显示即时零售仍保持较快增长。
海外业务方面,Keeta正逐步扩大在中东及拉美市场的布局。光大证券认为,香港市场已验证Keeta的盈利模型,中东市场的份额及单位经济效益亦在改善。瑞银报告显示,Keeta 10月下载量及月活跃用户(MAU)均环比增长5%。值得关注的是,美团无人机业务也在拓展海外应用场景。近期Keeta Drone已进入中亚市场,显示公司正尝试将即时配送网络及技术能力延伸至更多海外市场。
机构怎么看:盈利拐点已现!但长期竞争格局仍存分歧
随着外卖竞争趋于理性,美团盈利修复获得部分机构认可,但对于行业长期增长空间及竞争成本,市场仍存在不同判断。
- 瑞银:用户及商户生态壁垒稳固,维持买入评级
瑞银报告指出,美团在到店业务的用户及商户生态仍具备较强竞争力。用户端,10月大众点评DAU约3300万,抖音DAU约2400万,双方差距维持在900万左右,且抖音客单价仍较美团低约10%。商户端,尽管抖音商户MAU已升至810万,高于美团的630万,但双方商户重叠率上升至49%的同时,商户时间投入占比仍保持稳定。
瑞银认为,抖音持续拓展商户资源,但对美团核心本地生活生态的冲击相对有限,美团在商户经营关系及平台执行力方面仍具备优势。该行维持美团“买入”评级,认为其本地生活业务的竞争壁垒仍然稳固。
- 高盛:外卖单位经济改善推动盈利修复,维持买入评级
高盛预计,中国互联网大型企业第三季度合计纯利同比增长9%,较此前两个季度明显改善。具体到美团,该行预计公司第三季度收入同比增长19%,经调整EBIT同比增长104%,主要受益于外卖业务单位经济效益改善。高盛维持美团“买入”评级,目标价123港元。
- 光大证券:格局企稳拐点已至,龙头价值有望重估
光大证券认为,外卖行业恶性内卷周期基本落幕,竞争正从补贴抢份额转向履约效率与生态比拼。美团凭借即时配送网络、商户资源及用户基础构建的竞争壁垒,长期价值仍有望逐步体现。该行还看好美团即时零售、到店酒旅及Keeta海外业务的发展空间,维持“买入”评级,给予目标价128.22港元。
- 大摩:行业增长动能放缓,持续竞争或侵蚀成熟期利润
与上述机构相比,大摩的观点更为谨慎。该行将美团评级由“增持”下调至“与大市同步”,目标价由110港元下调至90港元。
大摩认为,中国电商行业正进入结构性低增长阶段,预计2026年至2030年平台商品交易总额(GTV)复合年增长率仅为3.2%,到2030年将进一步放缓至2.6%。与此同时,行业竞争并未明显减少,现金充裕的平台仍在持续捍卫核心业务及拓展竞争对手市场,可能侵蚀市场原本期待的成熟期利润。
总体来看,机构对美团的分歧主要在于行业竞争趋缓能否转化为持续盈利改善。随着Q3业绩即将公布,核心本地商业盈利、外卖UE及Keeta海外扩张进展将成为市场关注焦点。

各位發友,你们怎么看美团这份Q3成绩单?
扭亏为盈能否带动股价触底反弹?
欢迎留言分享你的观点!
风险提示: 投资涉及风险,证券价格可升亦可跌,更可变得毫无价值。投资未必一定能够赚取利润,反而可能会招致损失。过往业绩并不代表将来的表现。在作出任何投资决定之前,投资者须评估本身的财政状况、投资目标、经验、承受风险的能力及了解有关产品之性质及风险。个别投资产品的性质及风险详情,请细阅相关销售文件,以了解更多资料。倘有任何疑问,应征询独立的专业意见。