中概股财报周的重头戏轮到阿里!据悉,阿里将于本月19日公布27财年Q2财报(对应26Q3经营期),并于北京时间20:00召开业绩电话会。
聚焦本次财报,市场关注阿里能否给出“云加速”变成“盈利拐点”的可信证据!同时,淘闪减亏进度、资本开支和现金流覆盖情况也是重点。
财报发布前夕,阿里股价却持续走弱,今日盘中一度大跌近7%,再度失守100港元关口!阿里股价下跌的原因是什么,Q2财报有哪些关键指标需留意?一文读懂。
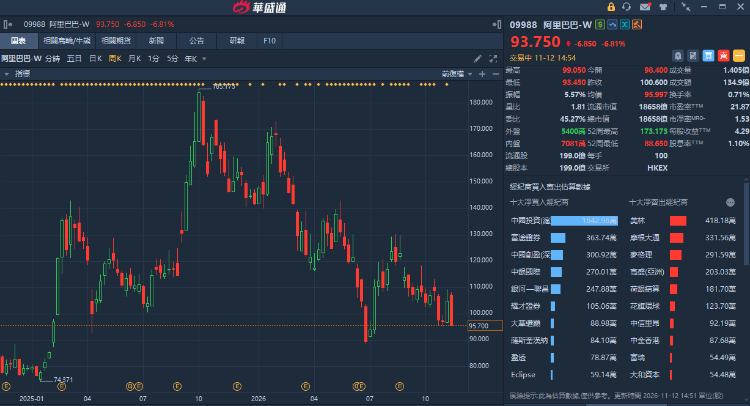
阿里年跌逾30%!近期股价再度急挫,背后有何原因?
阿里股价缘何持续重挫,背后或有三大原因,涉及平头哥分拆、美联储加息周期、千问旗舰模型不及预期。
阿里股价走低,首位原因或是以PN15豁免途径分拆平头哥上市。尽管大摩、富瑞、美银等大行把分拆平头哥看做“正面催化剂”,但大量散户投资者却持相反观点,认为走PN15豁免拆分平头哥是损害小股东利益行为。这一事件与此前800亿港元配售形成共振,引发投资者对股东回报的质疑。
第二个原因,或与千问新发布的旗舰模型进度不及预期有关。近日,阿里千问公布了Qwen4-Max-preview。技术社区里对阿里的新模型反应平淡,普遍认为即使在国模中也表现平平。有部分投资者认为,阿里在资源和人力上远超Kimi、智谱等国内大模型厂商,但做出的成果却不能令人信服,或是拖累市场情绪的原因之一。
第三个原因,则与美联储加息预期有关。历史上,每次美联储进入加息周期,都不利于新兴市场股市表现。美国10月CPI超预期后,市场押注12月加息概率达到100%,且不排除一次加息50基点的可能。此背景下,中概股整体股价和估值均明显承压,11月12日恒生科指再度失守4000点关口,科网股的另一大权重腾讯也再度回调逼近400港元关口,阿里作为中概股的权重自然不能幸免。
阿里财报放榜在即:整体盈利大幅上调,云增速超50%成焦点!
阿里Q2核心经营数据,各大行预测的结论指向同一个方向:收入端稳健、利润端大幅反弹。
据彭博预测,阿里Q2营收预估为2705.3亿元,同比增长9%,对比去年明显加速;经调整净利预估为271.9亿元,同比大幅增长160%,环比Q1也增逾30%。
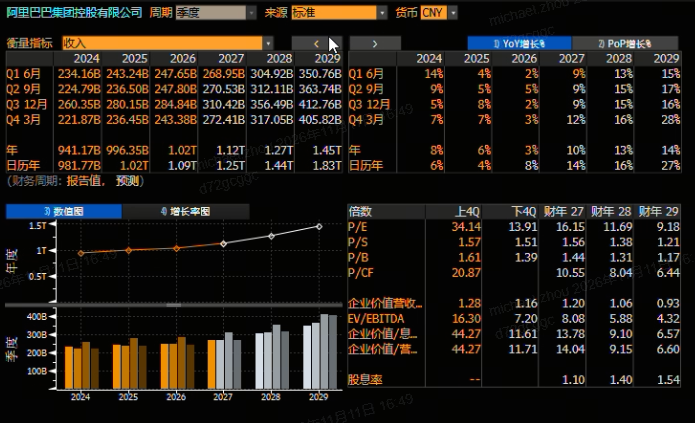
本轮阿里业绩强劲反弹,主要由云业务放量+即时零售减亏双轮驱动,而非单纯的低基数!高盛、里昂等大行集体预测,阿里云计算业务收入同比增速超过50%,贡献收入将超过600亿元,占阿里总营收比例超过22%创新高。云业务带来的利润也强劲增长,多家大行机构预测的EBITA利润率均超过12%,中金估算的EBITA利润率更是高达13.3%,且中金预测阿里云在2028财年的增速仍能维持50%以上!
即时零售的减亏则是利润弹性的另一半:中金、瑞银、里昂预计即时零售亏损按季收窄至91-95亿元区间!作为对比,阿里在25年4月至26年3月的近一年时间里,在即时零售上的累计亏损高达900亿元,平均下来季度亏损超过225亿元;可见此次即时零售的亏损收窄卓有成效。此前,管理层曾在上季业绩电话会给出指引,预计淘宝闪购2027财年实现单月UE转正,2029财年板块整体盈利;投资者可观察本季度目标落实情况及后续指引变化。
阿里核心电商主业的表现整体承压,但韧性尚存。高盛预计,剔除即时零售后电商集团利润同比略微增长1%,但CMR同比或降5%;高盛这一预测与中金、瑞银的估算接近,说明机构对阿里核心电商主业的几无分歧—电商全面复苏仍未有迹象。原因除了国内疲软的宏观经济和内需市场外,拼多多、京东等份额的持续侵蚀也是关键。
630亿资本开支会不会再加码?现金流缺口是关键焦点!
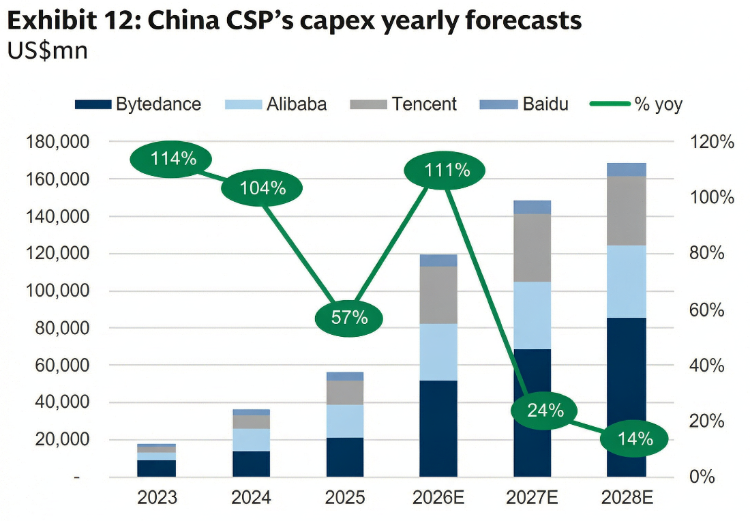
整个2026年,中美大型科技巨头资本开支Capex的高企及其对自由现金流FCF的挤压,始终是市场激辩的核心。
据高盛统计,字节、阿里、腾讯、百度四家中国大厂合计资本开支近1500亿美元,对应超万亿人民币,环比25年增幅高达111%。
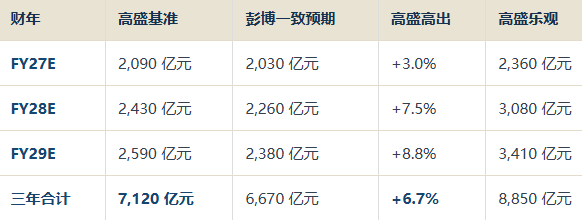
阿里资本开支亦大幅提升,高盛预计公司27财年全年资本开支达到2090亿元,并在28/29财年继续递增,三年间累计资本开支高达7120亿元。
单季度看,阿里27Q2资本开支高达630亿元。尽管本季度阿里盈利在云业务和即时零售减亏下大幅增长,但经高盛测算,阿里调整后EBITA仅310亿,对应630亿Capex要靠融资补。因此,现金流和融资安排会成为这轮财报的中心议题之一。
结合此前阿里在港股完成800亿港元配售后年内不再进行股权融资承诺,高盛测算后认为,阿里只能从现金流、发债融资两个渠道去筹集资金。近期阿里宣布拆分平头哥赴港上市,或许也是为进一步缓解资金压力。
业绩会议上,投资者需重点关注阿里后续AI Capex的调整计划及后续指引,若下调资本开支或是现金流紧张缓解的信号,后续的发债融资相关安排也是关注焦点。
机构怎么看?花旗、美银等大行绩前唱多!里昂却指股价将承压
股价持续调整之际,华尔街大行对阿里多数看法乐观。华盛资讯统计了高盛、花旗、美银等11家大行观点,发现11家活跃机构里9家买入、2家中性、0家卖出,且12个月平均目标价约185–193美元,大幅高于现价,对应当前股价约有82%–90%上行空间。
花旗予阿里的目标价高达193美元,逻辑是看好Qwen4旗舰模型表现,指该模型配合自研全栈基础设施+云生态+MaaS,是中国市场的AI核心标的。
美银、大摩、富瑞等大行在报告中看好分拆平头哥带来的“正面催化剂”效果。美银预估平头哥估值将高达300–750亿美元,相当于阿里当前市值的12%–30%,且积极看好分拆带来的价值重估。富瑞亦赞同分拆,认为行动让投资者能分别评估保留集团与平头哥。美银则在看好的同时有所保留,指出独立披露有限、交易条款未定、同业估值波动大等风险,提醒投资者须看到强劲收入增长、监管进展及交易条款等证据,市场才会在SOTP中给平头哥有意义的独立价值。
里昂预料阿里本季度财报将有强劲表现,同时指出股价或继续承压!里昂预计阿里要到2027年股价才会有明显反弹,主要是市场需要看到盈利反弹+Capex放缓作为关键信号。里昂尤其看好阿里云的表现,指该分部三年内有望贡献超三成、五年内有望贡献超五成集团利润。
各位聪明投资者
是否看好阿里本季度财报表现呢?
欢迎留言讨论~

风险提示: 投资涉及风险,证券价格可升亦可跌,更可变得毫无价值。投资未必一定能够赚取利润,反而可能会招致损失。过往业绩并不代表将来的表现。在作出任何投资决定之前,投资者须评估本身的财政状况、投资目标、经验、承受风险的能力及了解有关产品之性质及风险。个别投资产品的性质及风险详情,请细阅相关销售文件,以了解更多资料。倘有任何疑问,应征询独立的专业意见。