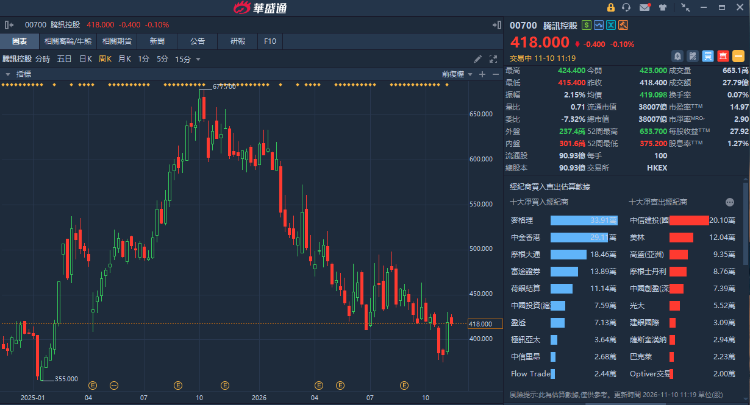
决定中概股情绪的关键财报来了!据悉,腾讯控股将于11月18日(下周三)公布26财年Q3财报,投资者或时隔16个季度后再度见到腾讯盈利下滑。
财报发布前夕,腾讯股价较低位有所反弹,但全年累计跌幅仍接近30%。腾讯当下的困境在于,投入巨额AI Capex后,却未见AI收入跟上;同时,AI Capex还持续影响自由现金流,令公司在股价低迷之际缩减回购,失去关键的承接资金。
腾讯Q3财报能否释放积极信号,逆转此前悲观叙事?财报有哪些关键指标需留意?一文读懂。
Q3财务数据预测:收入+9%延续增长;利润开始让路!经调整净利预估-5%
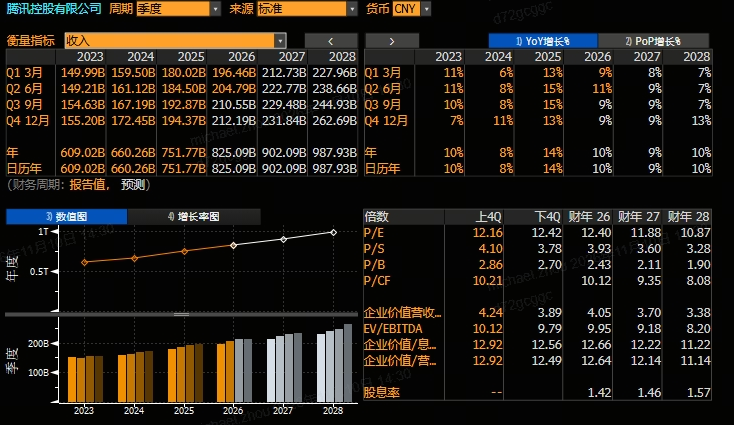
腾讯Q3核心经营数据,各大行预测的结论指向同一个方向:营收延续增长,但盈利在多个季度强劲增长后首次增速转负。
彭博汇总数据显示,机构料腾讯Q3营收增速同比增9%至2105.5亿元。拆开来看各大行的预测,会发现外资大行偏保守,内资机构更乐观;例如小摩、瑞银预测Q3营收仅增长7%,花旗给出8.3%,大摩最高也只有8.9%;相比之下,内资机构如海通国际、国信、广发、国海等均给出9%的增长预测。
结合历史表现,腾讯实际营收数据通常会略超预期。投资者可关注营收的实际增速,若超出9%这一机构普遍预期,甚至实现10%以上的双位数增长,或能显著提振市场信心。反之,若营收增速不及9%的一致预期,很可能提示游戏、广告等传统业务增速放缓,需格外留意核心主业的下滑风险。
据彭博,腾讯Q3经调整净利预计同比降5%至667.6亿元,终结此前连续16个季度的增长趋势。不过,Q3经调整净利增速转负已是多数机构的预期共识,市场或已“有所准备”。
导致经调整净利增速转负的原因,是AI资本开支折旧与算力租赁带来的投入。大摩预计腾讯Q3剔除AI产品后核心盈利仍然达到853亿元,同比增速达到10%,但Workbuddy、Hy模型、元宝等AI投入将带来150亿元净拖累,致使经调整净利承压。
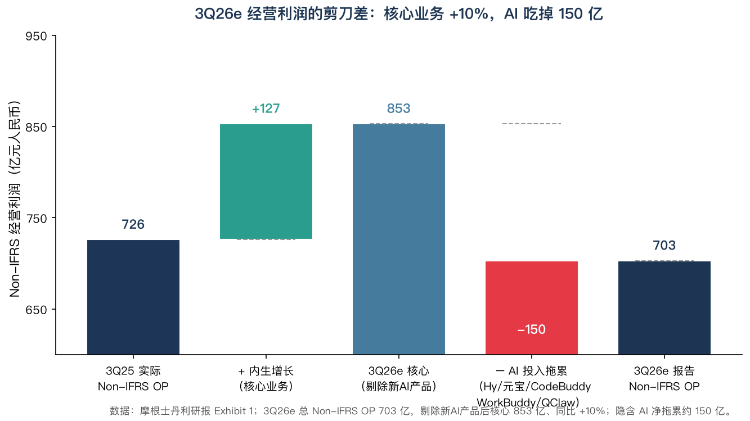
对投资者来看,可重点关注Q3经调整净利的实际降幅是否好于预期(低于5%)。例如野村和高盛预测经调整净利仅下降3%,但花旗却悲观预估将下降9%。若经调整净利同比降幅如花旗预测那样悲观,市场可能进一步定价AI投入带来的利润损失,或对股价形成负面影响。
业绩会焦点:AI资本开支会否加码?高盛指Q3资本开支环比或再增25%!
营收和利润基本上是明牌,市场更关心的是业绩会议上管理层给出的资本开支及后续指引——这将影响未来几个季度的折旧和现金流。
回顾此前历史,腾讯在22Q1至24Q4间一直将资本开支维持在低水位,这给了公司更多空间用于股东回报。24Q4是一个关键转折,当季度腾讯资本开支达到366亿元,其中80%投向AI服务器和算力中心;2025年,因为美国转向半导体监管限制以及管理层战略偏保守,腾讯将资本开支控制在较低水平。
直到时间线进入26Q1,公司资本开支重新跃升,并在26Q2创下528亿元的阶段新高,占收入比重已接近26%,这是此前任何一个季度都未出现过的资本开支规模。
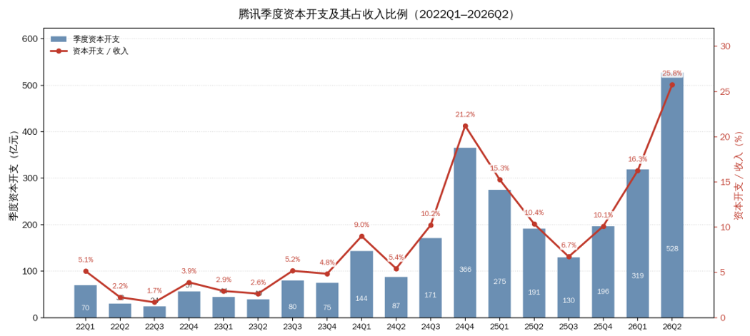
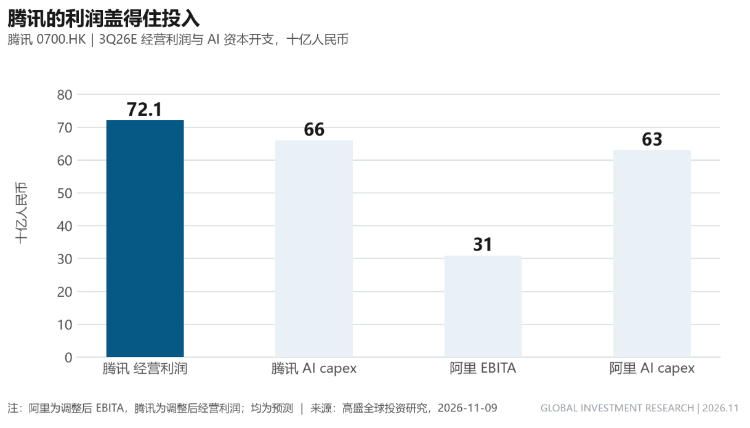
腾讯Q3资本开支还会进一步增长吗?从机构预估来看,Q3资本开支或超过Q2,再创历史新高。以高盛观点为例,该行预估腾讯Q3资本开支将达到660亿元,较Q2提升幅度达到25%;大摩、美银等大行则预估腾讯2026全年资本开支将超过2000亿,这也印证Q3、Q4的资本开支大概率进一步提升。
美股科技巨头如谷歌、亚马逊等都因为超预期的资本开支、接近“失控”的现金流引发市场担忧,并在公布业绩后大跌。若腾讯Q3资本开支进一步扩大,同时Q4开支指引也较为激进的话,现金流情况或同样不容乐观,市场有可能继续维持较为悲观的定价。不过,与谷歌、亚马逊以及阿里巴巴的情况不同,即使现金流紧张,腾讯大概率不需要进行股权融资。高盛认为,基于强劲的核心主业,腾讯可以依靠经营利润覆盖资本开支,这是公司的一大优势。
华尔街大行予腾讯目标价远超400港元现价,释放什么信号?
腾讯股价持续回调之际,大行仍然多数予以买入或增持评级,且遭下调后的目标价仍远高于400港元的现价。
华盛资讯统计了高盛、大摩、小摩、瑞银、野村、花旗等九家机构观点,发现大行给出的目标价中位数高达659港元、均值也有654港元。其中,八家机构均给予买入或增持评级,仅麦格理一家给予中性评级,没有一家机构给出卖出评级。有分析人士指出,大行集体维持积极评级、且目标价仍远高于现价,关键在于认可腾讯作为核心资产的价值。
摩根大通予腾讯目标价625港元指出腾讯是“处于估值低谷(trough multiple)的高质量盈利复合型企业”,当前AI定价偏低,预计未来6–12个月内因盈利预期上修与AI风险溢价收窄而实现估值重评。摩通还表示,微信智能体“小微”被视作长期机遇,但其经济效益尚不明确,目前完全没有纳入盈利预测,但未来或有巨大空间。
花旗给予腾讯的目标价高达755港元,并维持公司买入评级。花旗同样重视腾讯在智能体上的机遇,指出微信小微有潜力成为中国领先的智能体个人助理;并提示Meta在发布 Muse之后,消费端智能 AI的关注度正在上升。。
高盛给予腾讯650港元目标价,继续维持买入评级。值得注意的是,高盛更多是基于板块前景看多腾讯,该行将游戏及娱乐提升为防御性增长首选,其后是云与数据中心、垂直与教育,电商仍受宏观拖累。同时,高盛还在最新研报中指出腾讯的现金流足以覆盖AI投入,因此有望在人工智能竞争中占据优势。
除了外资机构外,近期知名投资人段永平也发声看好腾讯。11月2日,当段永平被问到“当前价格下茅台和腾讯谁更有性价比时”,他表示“都有吸引力。茅台生意更稳,腾讯的生意成长空间更大,但面临的不确定性也更大。”此前,段永平多次通过卖出看跌期权的方式表达对腾讯的看好。
各位聪明投资者
是否看好腾讯本季度财报表现呢?
欢迎留言讨论~

风险提示: 投资涉及风险,证券价格可升亦可跌,更可变得毫无价值。投资未必一定能够赚取利润,反而可能会招致损失。过往业绩并不代表将来的表现。在作出任何投资决定之前,投资者须评估本身的财政状况、投资目标、经验、承受风险的能力及了解有关产品之性质及风险。个别投资产品的性质及风险详情,请细阅相关销售文件,以了解更多资料。倘有任何疑问,应征询独立的专业意见。