医药、消费股正被当成“反AI交易”来用?在AI交易熄火之际,投资者正加大对生物医药、传统消费等方向的押注!
据统计,近期美股大火的生物医药类ETF $XLV 10月累计升幅近10%,同期纳指却下跌超5%。传统消费方向上,可口可乐、沃尔玛等老牌零售、软饮料巨头也走出大行情!可口可乐10月涨近10%,年内累计升幅接近40%,超越谷歌晋升为伯克希尔第三大重仓股;沃尔玛10月强劲反弹近20%,一扫此前回调阴霾。
那么,在AI交易遭受冲击的时候,增加对医药、消费方向的布局是否能有效对冲风险?
以史为鉴:科技回调期,消费、医药往往逆势走强!至少也能做到“抗跌”
在美股历史上,消费、医药等“防守板块”在科技退潮时反而有超额表现,曾有过多次真实演绎。
2000年科网破裂后的行情就是“教科书级别的案例”!德意志银行Jim Reid复盘显示,2000年3月底科技股见顶前,必需消费、医疗保健、公用事业三大防御板块一直在大幅下跌,投资者热衷做空这些“沉闷”板块去追科技股。然而,科网股见顶后资金立即回流,到2000年底,这三个板块较3月时上涨了35%–45%。方正证券复盘也指出,2000年二季度泡沫正式破裂时,医疗、日常消费呈现"极为明显的逆周期",此外金融、能源也有超额表现。
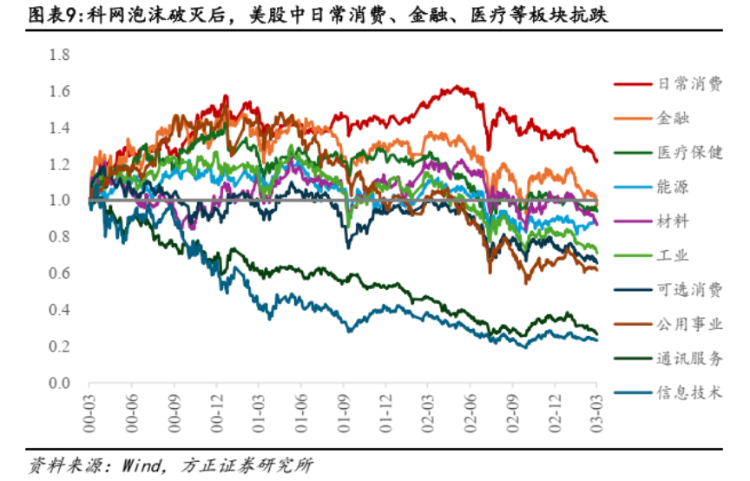
再看2008年金融危机,必需消费、医疗保健尽管没有实现太多绝对收益,但仍然相对“抗跌”,表现远远好过信息技术、通讯服务等科技方向。原因在于:2008年是系统性危机,防御板块也同样受到金融风暴的冲击。在系统性危机面前,"现金为王"会压倒一切——连黄金、债券都会被抛售,防御板块只能做到"跌得更少"。这是2008年与2000年最本质的差别。
对此,德银分析师总结认为,在科技回调期,消费、医药确实大概率“相对抗跌”,但“逆势走强(绝对正收益)”通常要在特定条件下成立——最关键的是泡沫破裂初期 + 防御板块此前未被爆炒、估值处于低位。若科技下跌引发全面衰退/流动性危机,防御板块最终也会补跌。
本轮AI交易调整之际,加注“防御板块”能否再次获胜?高盛给出肯定答案!
时间线回到2026年11月,当下美股市场愈发有“从严”审视AI融资成本和现金回收周期的趋势!甲骨文、Coreweave等公司的CDS(信用互换违约)飙升即是关键信号。据悉,CDS本质是针对债务违约的保险衍生品,其价差飙升直接提示债务违约风险增加。
对此,巴克莱最新报告指出,谷歌、亚马逊、甲骨文等超大规模云计算服务商,以及AMD、英伟达等硬件巨头在内的10家核心AI企业,目前仅占CDX(一篮子CDS加权计算的产品)投资级指数成分的8%,但已占到该指数隐含信贷风险的16%。巴克莱强调,这十家公司的信用风险较过去六个月均明显提升,其中博通、AMD、SpaceXCDS利差扩大最快(暗示违约风险快速上升),并警告此番技术性异动在信贷对冲与基差扭曲的逻辑上,与2008年极其相似。
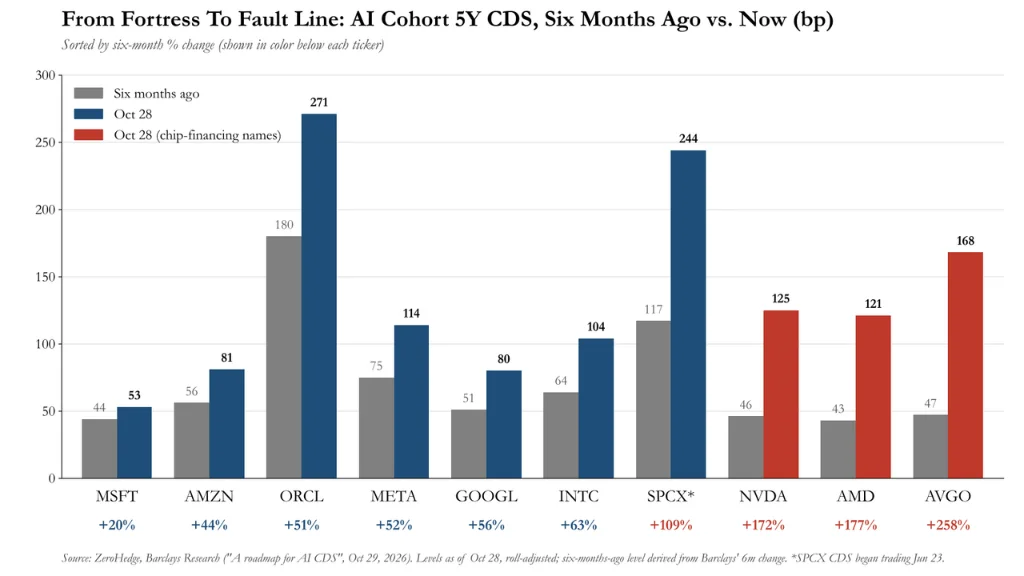
图注:AI群体5年期CDS,六个月前对比现在
这是否是AI主题投资热潮、乃至整个美股见顶的信号?目前各大机构观点不一,但高盛率先跑出来警示风险,并提醒投资者可考虑转向医疗保健与必需消费品防御!
10月末,高盛策略师在研报中指出AI行情动能或减弱。高盛估算AI资本支出贡献了标普500约半数的盈利增长,但随支出增速放缓,这一贡献度将逐步下降;同时,标普500中84%的成份股较自身历史高点低至少10%,动量交易有逆转风险。
在研报中,高盛尤其看好医疗保健板块,指出在历史上科技板块回调时,医疗保健类标的通常是标普500指数中表现最佳的方向,因此是对冲AI交易的首选之一!必需消费品也获得高盛看好,该行认为如果未来经济增速下降,必选消费企业内含的强劲现金流会重新赢得市场青睐。
医药与消费板块中,哪些标的最获机构看好?
- 礼来:医疗保健板块首选!受多重利好催化+ $XLV 最大权重股
礼来年内股价升逾30%,背后是业绩超预期+核心产品GLP-1主线高景气带动。同时,标的还是医药类网红ETF $XLV 的最大权重持仓(权重高达16%),被小摩、美银等多家机构列为医药健康板块首选股。小摩尤其看好礼来专注的减肥药市场潜力,指出公司的投资逻辑正在从单一减肥药产品的销售增长,延伸至患者群体扩大、海外市场渗透、口服新品商业化以及非肥胖领域产品接力。基于此,小摩给予礼来目标价高达1650美元,较11月2日收盘价有17%潜在升幅。
- 艾伯维公司、默沙东:高盛看好的生物制药防御股
高盛在看好医疗与消费的最新观点中,还附带了23只防御性股票,其中艾伯维公司及默沙东排名靠前!高盛看好的理由主要是强劲的自由现金流表现和价值因子。值得注意的是,艾伯维此前公布了强劲的Q3业绩,营收连续多个季度延续逾10%的强劲增长,免疫药物“双子星”增速继续超过20%,且在中国市场的进展同样可圈可点。
- 可口可乐:年内升逾40%!巴菲特最钟爱的“快乐水”成功逆袭
可口可乐作为巴菲特标志性的重仓标的,近期以强劲的股价和超预期的Q3财报,再次引起华尔街的关注。公司Q3总营收约134亿美元,同比增长7%;归母净利润约40亿美元,同比增长10%,双双超出市场预期。可口可乐当下的盈利逻辑正悄然重构:公司的零糖可乐Q3录得16%的强劲增长,正从“价格驱动”到“销量与结构驱动”转化。
值得注意的是,巴菲特在1990年建仓完成后,一直持有可口可乐约9%的股份,且从未减持。这笔投资当初成本约13亿美元,截至11月初已增值至371亿美元,累计回报近30倍(还不算其中的分红)。
- 沃尔玛:股价逼近新高!10月迎来1999年以来最佳单月表现
沃尔玛年内累计升逾15%,10月股价强力反弹近19%。大摩尤其看沃尔玛的后市表现,该行指出,沃尔玛旗下沃尔玛+与山姆会员店的会员群体重合度有限,这为通过会员捆绑销售创造了巨大机会,并有望随着时间推移提高每位会员的总消费额。此外,华尔街主流机构(包括德银、美银等)普遍维持买入评级,核心认可其从传统零售商向科技驱动市集转型、广告与会员收入提升利润快于销售的逻辑。
- 更多防御性标的可参考:
所属行业 |
标的名称 |
年初至今涨跌幅 |
可选/必选消费 |
可口可乐 |
40.27% |
菲利普莫里斯 |
33.64% |
|
好市多 |
21.47% |
|
沃尔玛 |
15.38% |
|
宝洁 |
14.13% |
|
生物制药 |
默沙东 |
44.45% |
强生 |
33.30% |
|
礼来 |
31.29% |
|
艾伯维公司 |
30.36% |
|
联合健康 |
23.88% |
|
| 注:数据截止11月2日 | ||
风险提示: 投资涉及风险,证券价格可升亦可跌,更可变得毫无价值。投资未必一定能够赚取利润,反而可能会招致损失。过往业绩并不代表将来的表现。在作出任何投资决定之前,投资者须评估本身的财政状况、投资目标、经验、承受风险的能力及了解有关产品之性质及风险。个别投资产品的性质及风险详情,请细阅相关销售文件,以了解更多资料。倘有任何疑问,应征询独立的专业意见。