美股科技股反弹之际,AI产业链内部却出现了新的分化!
昨晚,微软、亚马逊股价大涨6%,谷歌涨逾3%,Meta也录得上涨。但与科技巨头的强势表现不同,部分数据中心基础设施企业依然承压。
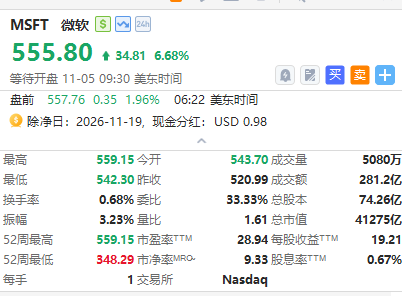
这种分化背后,反映出市场对AI投资的关注点正在发生变化。过去两年,投资者更看重算力需求增长和科技巨头的资本开支规模;
如今,随着AI基础设施投入持续扩大,市场开始更加关注巨额投资何时能够转化为实际收入和利润。而五大科技巨头股票回购金额同比骤降83%,正是这一变化的一个缩影。
回购骤降83%,AI投资正在改变巨头的资金分配
过去,大型科技公司凭借充沛的经营现金流,既能持续投入研发,也有能力通过股票回购回馈股东。但“AI军备竞赛”正在改变这一局面。
据路透社数据统计,微软、Alphabet、亚马逊、Meta和甲骨文2026年前三季度资本开支合计达到5569亿美元,超过同期5429亿美元的经营现金流。与此同时,五家公司股票回购金额从去年同期的818亿美元降至136亿美元,同比下降约83%。
具体来看,谷歌和Meta今年至今未回购任何股票,而去年前三季度两家合计回购了665亿美元。亚马逊则不派发股息,自2022年以来也未进行回购。甲骨文回购了不到1亿美元。而微软今年前三季度累计回购136.86亿美元,几乎贡献了五家公司剩余的全部回购。
回购减少并不意味着企业经营突然恶化。更直接的原因是,越来越多的现金被用于数据中心、芯片和电力设施建设,留给股票回购的资金自然减少。
对于科技巨头而言,这笔投入能否带来相应回报,才是接下来更重要的问题。如果云服务收入、AI产品收入和广告效率持续提升,减少回购或许只是阶段性的资金安排;但如果资本开支不断增加,商业化进度却迟迟跟不上,企业就可能面临自由现金流收缩和融资压力上升的双重挑战。
AI投入越来越大,现金流压力成为市场关注焦点
资本开支本身并不是问题,关键在于投入之后能否产生足够的现金回报。
摩根大通今年8月发布的研究报告指出,AI建设已经成为近年来资本密集程度最高的投资周期之一。随着算力需求持续增长,五大科技巨头的资本开支预计将在2027年超过1万亿美元。
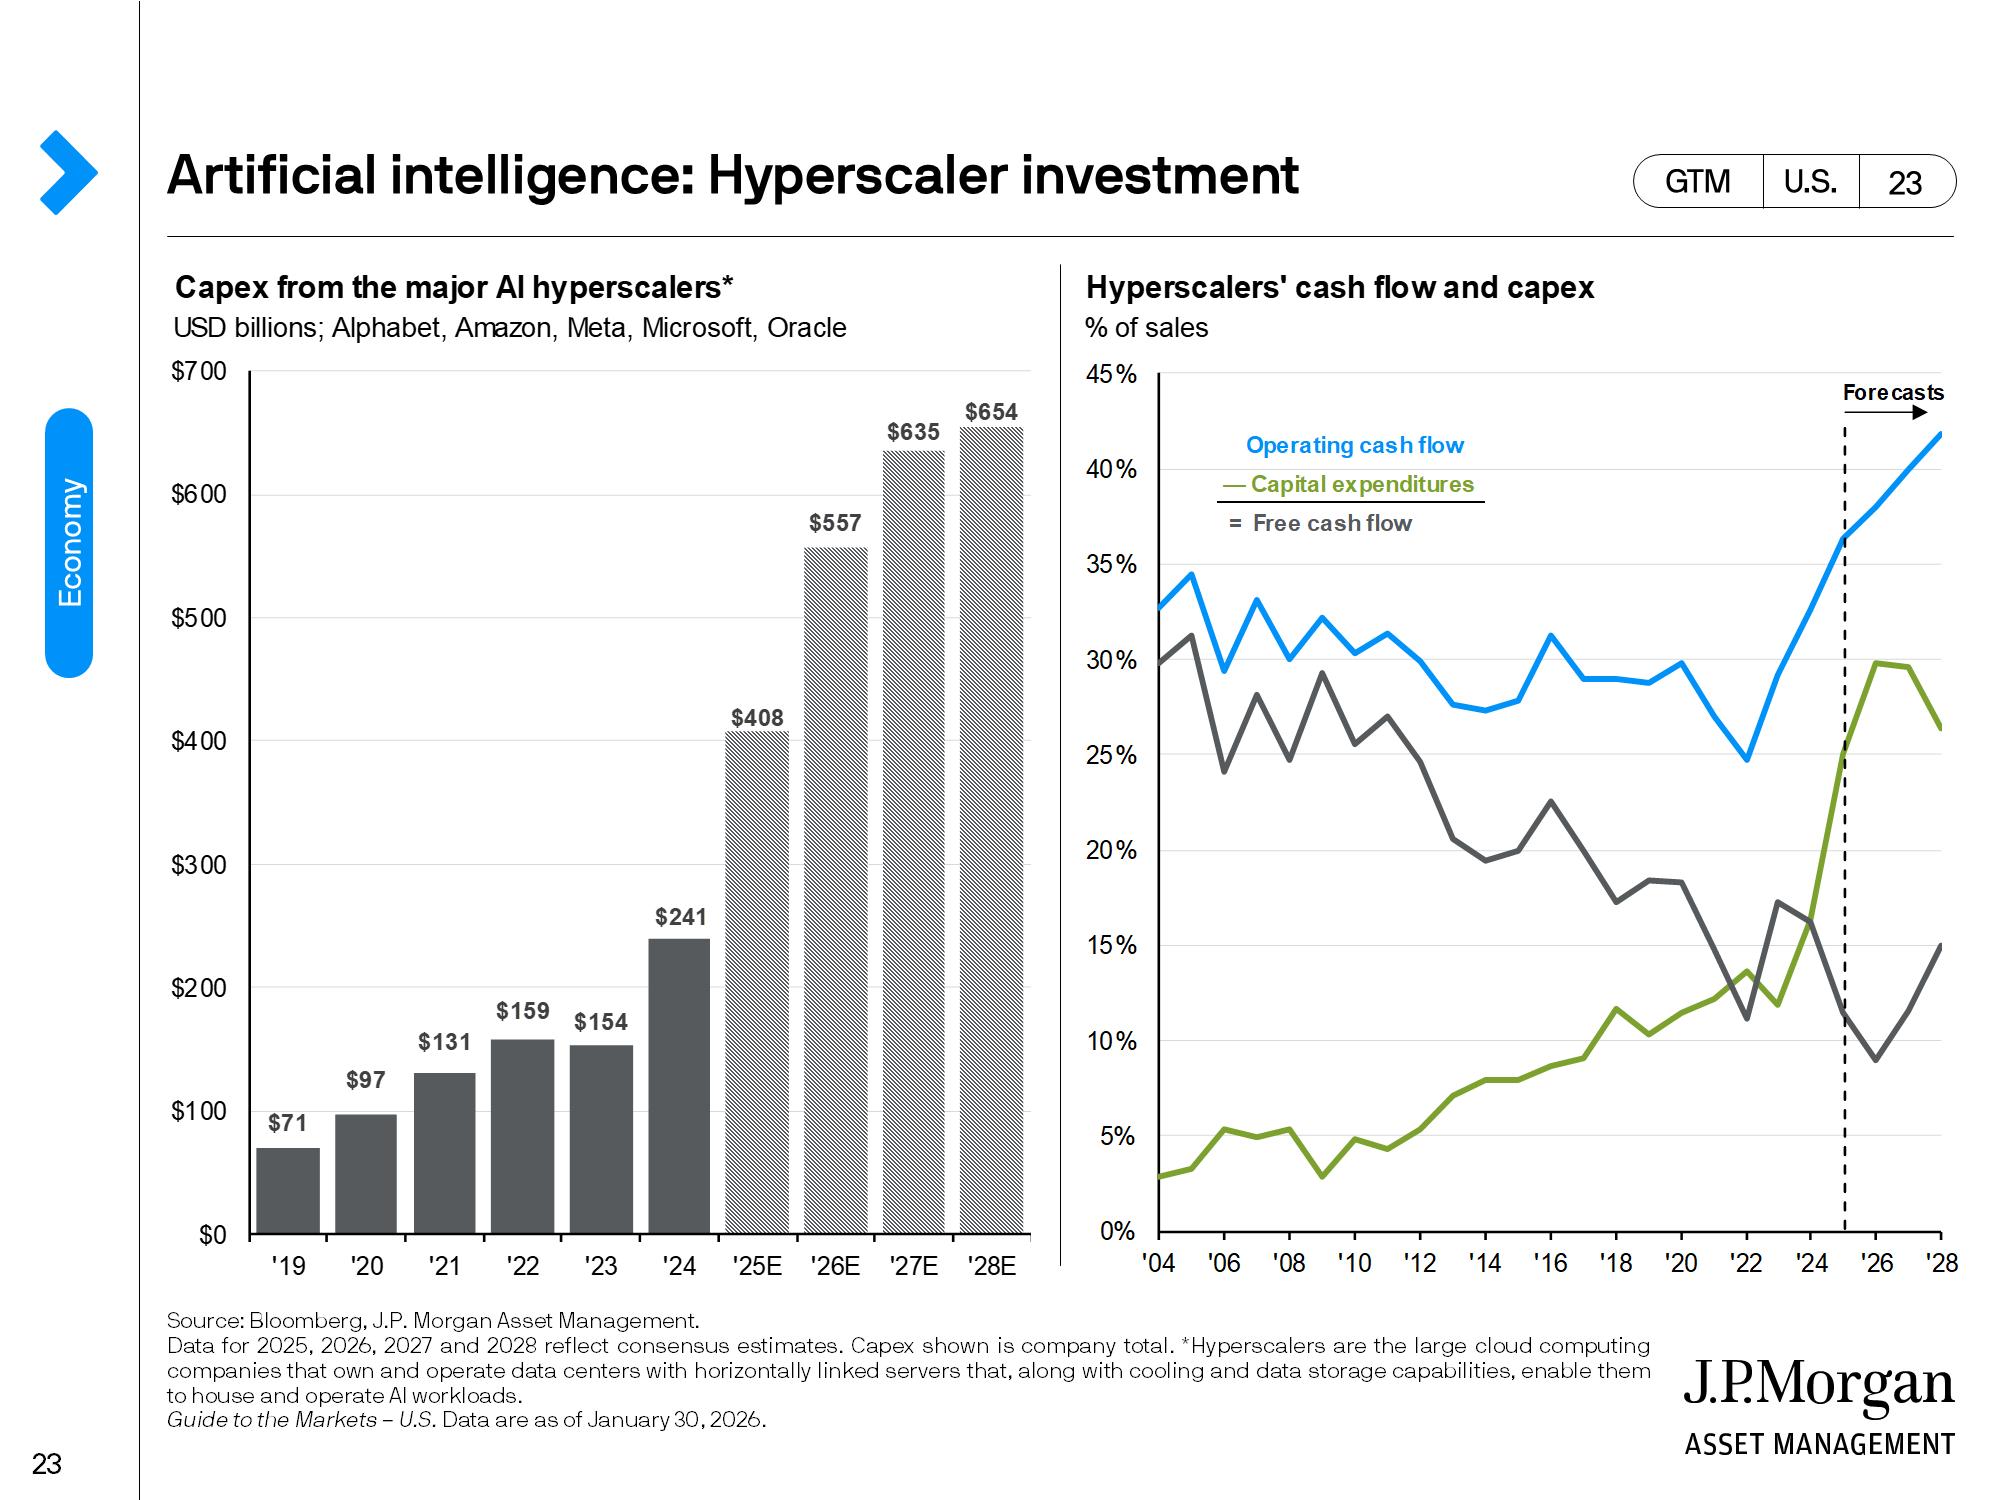
报告同时提示,尽管大型科技公司的经营现金流仍然强劲,但资本开支增长过快,正在挤压自由现金流,并推动企业增加外部融资。小摩还预计,五大巨头未来一年可能发行约3000亿美元投资级债券,为AI基础设施建设提供资金。
这意味着,科技巨头的AI扩张已经不再只是依靠自身现金储备。随着数据中心建设规模扩大,外部融资也逐渐成为重要资金来源。
但融资能力并不等于投资回报。高盛就对这一问题指出,云服务收入和未来合同收入,是判断AI投资能否获得回报的重要依据。对于投资者来说,除了关注企业投入了多少钱,还需要观察新增算力能否带来持续的业务增长。
同样在加码AI,五大巨头的处境并不相同
虽然五大科技巨头都在扩大AI投资,但机构对其商业化前景和投资回报的判断并不完全相同。
- 微软、亚马逊:云业务是投资回报的重要支撑
摩根大通指出,微软Azure和亚马逊AWS仍保持较快增长。随着企业AI算力需求增加,云业务收入和订单储备成为两家公司消化AI资本开支的重要支撑。不过,机构也关注新增算力投入能否持续转化为利润和现金流。
美国银行的研究指出,AI资本开支的回报仍是大型互联网公司的核心市场争议。对于Alphabet,市场既关注Google Cloud增长,也关注AI搜索对传统广告业务的影响;对于Meta,AI推荐技术能否进一步提升广告投放效率,是衡量投资回报的重要指标。
- 甲骨文:订单增长之外,更要看融资和现金流兑现
摩根大通指出,甲骨文云基础设施业务保持较快增长,但伯恩斯坦也提示,快速扩张背后的融资需求、数据中心建设进度和资本开支回报值得关注。对甲骨文而言,如何将AI基础设施订单转化为实际收入和现金流,是下一阶段的重要考验。
AI行情下一阶段,市场会关注什么?
瑞银最新的研报中指出,投资者对AI的关注正在从单纯的增长预期,转向过度投资、融资风险以及商业化能力。云业务增长、算力订单和企业资产负债表质量,都是判断AI投资回报的重要线索。
这一判断也给投资者提供了三个观察方向。
第一,自由现金流能否逐步改善。如果经营现金流增长开始追上资本开支,说明AI投资正在形成自我造血能力;如果缺口持续扩大,就需要关注融资压力。
第二,AI商业化能否兑现。 云服务收入、企业客户支出、AI产品付费和广告效率,比单纯的算力建设规模更能说明企业是否真正受益。
第三,资本开支是否具备投资效率。 企业需要证明新增数据中心和算力能够带来相应的收入增长,而不是单纯扩大资产规模。
结语:AI行情没有结束,但市场开始挑选真正的赢家
从资本开支超过经营现金流,到五大巨头股票回购骤降83%,再到AI基础设施建设越来越多地依赖外部融资,AI投资正在进入新的阶段。
这并不意味着AI长期增长逻辑发生逆转,但市场对公司的要求确实在提高。
但市场的评估标准正在改变:微软和亚马逊要证明云业务能够持续创造回报,Alphabet和Meta要证明AI能够增强核心业务的盈利能力,甲骨文则要证明扩张中的订单能够兑现为现金流。
未来,市场可能不再单纯奖励资本开支最高的公司,而是更加青睐那些拥有稳定现金流、清晰商业化路径,并且能够控制投资成本的企业。
AI投资的下一阶段,比的不是谁烧钱更多,而是谁能更快把算力优势转化为收入、利润和自由现金流。
各位發友,砍回购换AI门票,是远见还是豪赌?
五大巨头中,谁的AI故事最值得买单?
欢迎在评论区分享观点!
风险提示: 投资涉及风险,证券价格可升亦可跌,更可变得毫无价值。投资未必一定能够赚取利润,反而可能会招致损失。过往业绩并不代表将来的表现。在作出任何投资决定之前,投资者须评估本身的财政状况、投资目标、经验、承受风险的能力及了解有关产品之性质及风险。个别投资产品的性质及风险详情,请细阅相关销售文件,以了解更多资料。倘有任何疑问,应征询独立的专业意见。