- 沃什宣布明年起减少议息频次!对后续利率路径仍拒绝给出指引
- 万斯致信伊朗安全高官试图重启谈判
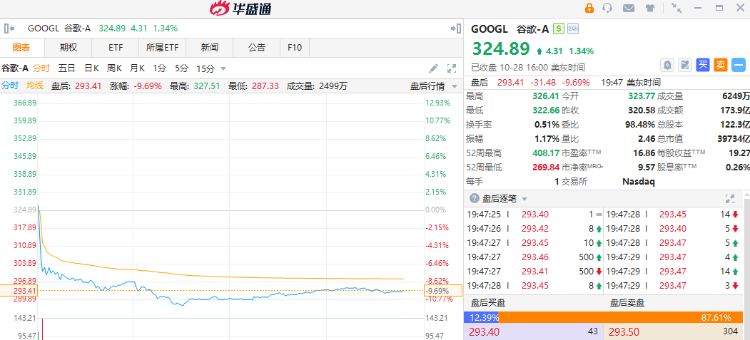
- 谷歌大跌!Q3业绩不及预期,自由现金流大幅下降,AI投入回报质疑加剧
- AI投资回报向好:微软上季Azure收入超预期增48%,资本支出未“失控”
- 迈威尔科技即将收购光模块厂商Lumentum,交易最快下周宣布
- 沃什宣布明年起减少议息频次!对后续利率路径仍拒绝给出指引
日内早些时候,美联储宣布将联邦基金利率目标区间维持在3.75%至4.00%不变,符合市场普遍预期。对于当前利率水平是否已经合适,沃什没有正面回答,仅表示委员会尚未就是否需要进一步加息得出明确结论。他再次重申,除非出现危机等紧急情况,否则他并不认同前瞻指引。
发布会上,沃什还宣布了一项会议制度改革。他表示,每年召开8次会议仍是合适的数量,但从2027年起,其中一次会议将专门讨论货币政策战略,既不就利率投票,也不发布政策声明;到2028年,这类会议预计将增至两次。
于10月29日,香港金管局宣布,将基准利率维持在4.25%不变。
- 万斯致信伊朗安全高官试图重启谈判
据报道,美国副总统万斯已致信伊朗最高国家安全委员会秘书穆赫辛·雷扎伊,试图重启谈判。报道援引知情人士的话说,这封信是在美国总统特朗普授意下发出的,特朗普本人也知晓此次接触。万斯的信件以及随后美伊官员之间的讨论并未涉及和平方案的具体细节,而是侧重于探讨可能的谈判框架。
报道说,万斯此举旨在探寻美伊之间能否找到足够的共同点,从而说服特朗普在未来几周内不要下达对伊朗发动打击的命令。报道还称,雷扎伊曾长期担任伊朗伊斯兰革命卫队的指挥官,被认为是伊朗的“强硬派”代表。一些美国官员认为,与伊朗“强硬派”进行对话或许能带来更好的外交成果。
- 复刻SpaceX认购热?Anthropic IPO拟向散户开放最高20%份额,摩根大通主导揽客、戴蒙或亲自参与
Anthropic 正考虑将IPO总发行量的15%-20%分配给散户,摩根大通负责美国散户销售,花旗协调国际发行,摩根大通CEO戴蒙预计参与揽客。投资者对Anthropic的估值预期已升至1.4万亿至1.5万亿美元,市场关注这场潜在巨型科技IPO能否复制SpaceX的散户认购热潮。
- 摩根大通:若AI驱动盈利持续,美股可承受10年期美债收益率升至5.5%-6.0%
摩根大通指出,基于约80年历史数据,若当前20%以上的远期EPS增长预测得以实现,标普500有能力消化10年期美债收益率升至5.5%-6.0%的水平——尤其是在AI驱动生产率增长支撑高估值环境的前提下。
但这一判断的前提是盈利的持续性。而当前主要风险包括盈利增长走弱、债券市场剧烈抛售,以及中东地缘政治升级引发更严重的通胀与增长冲击。
- 瑞银:中国AI科技硬件估值接近历史低位,风险回报转趋吸引
瑞银发表中国股票策略报告指,AI基本面忧虑被过度放大,估值已接近历史低位,风险回报再度转趋吸引,投资者年底为新一年重整组合时,关注度或回升。该行指出,科技硬件盈利增长仍然强劲,过去三个月多数AI科技股盈利预测上调12%至15%。惟估值已接近历史谷底,并隐含未来盈利增长大幅放缓。历史上当估值达至类似水平,相关股份其后12个月平均升逾50%。
该行追踪的拥挤度及融资数据显示,“热钱”净持仓已回落至年初水平,港股沽空比率亦接近历史高位,部分AI科技硬件股沽空近期上升。
- 日股周四高开,韩股开盘基本持平
日经225指数上午开盘涨0.38%,报64200.34点;韩国KOSPI指数开盘基本持平,报6012.09点,SK海力士涨1.41%。
截至收盘,标准普尔500指数涨0.28%,报7743.98点;纳斯达克综合指数涨0.27%,报26549.85点;道琼斯工业平均指数涨0.19%,报52475.1点。
SK海力士升逾13%,季度利润增长逾七倍、创历史新高,提振市场对存储芯片需求的信心,带动存储板块个股整体上涨。闪迪涨7.66%,慧荣科技涨7.56%,希捷科技涨4.51%。光通信概念整体上涨。AXT Inc涨10.56%,Lumentum涨5.52%,康宁涨3.88%,Credo Technology涨3.74%。
- 谷歌大跌!Q3业绩不及预期,自由现金流大幅下降,AI投入回报质疑加剧
谷歌母公司Alphabet三季度营收1275.8亿美元,同比增长25%,低于市场预期1282.2亿美元;每股收益2.12美元,大幅落后于市场预期2.99至3.02美元。三季度自由现金流骤降至负90.7亿美元,远超市场预期的负35亿美元;资本开支513.6亿美元,低于市场预期的557.8亿美元,对AI交易构成警示信号。云业务营收超预期同比增长103%,但搜索业务与广告业务均不及预期。谷歌盘后跌超10%,回吐逾半年涨幅。
- AI投资回报向好:微软上季Azure收入超预期增48%,资本支出未“失控”,盘后跳涨
第一财季,微软营收同比增19%、EPS增18%,均强于分析师预期;Azure收入突破300亿美元、同比增长超预期加速,环比增近13%;现金资本开支同比增一倍,仍较预期低14%;但自由现金流下滑27%,AI投入仍在吞噬现金;订单和RPO留隐忧,商业RPO逊于预期,同比增73%、环比几无增长,商业订阅同比由增转降12%;GAAP净利润同比增32%,受益于OpenAI投资净收益逾2亿美元。
- 甲骨文指引2028财年下半年现金流转正,云计算概念多数收高
甲骨文预计,公司资本开支将在2027至2028财年达到峰值,2029财年有所回落。在此基础上,公司自由现金流有望在2028财年下半年转正,2029财年达到至少300亿美元。市场此前普遍预计甲骨文2029财年自由现金流仍将为负。隔夜美股,甲骨文收涨近11%, $CRWV 、 $NBIS 升约7%。
在自由现金流转正前,甲骨文仍需依靠外部融资填补资金缺口。对此,公司承诺,2027至2030财年投资周期内,额外融资不超过200亿美元,股权和债务各占一半,不含现有债务再融资及已完成的200亿美元增发。
- 报道:迈威尔科技即将收购光模块厂商Lumentum,交易最快下周宣布
迈威尔科技正就收购数据中心光学器件制造商Lumentum进行深入谈判,有望达成AI硬件供应链领域的一笔大型并购交易。10月28日,据彭博援引知情人士透露,交易最快可能于下周宣布。不过双方尚未达成最终协议,包括时间安排在内的细节仍有变数。消息公布后,迈威尔科技夜盘股价下跌超8%,Lumentum则大涨8%。
分析认为,若收购完成,迈威尔科技将把关键供应商纳入麾下,有效简化供应链结构,并在AI数据中心所需的光电互联领域实现更深度的垂直整合。两家公司均位于加利福尼亚州北部。
- ServiceNow Q3净利润同比下滑近45%至2.77亿美元,股价盘后跌超18%
周三美股收盘后,企业软件公司ServiceNow公布2026年第三季度财报,该公司股价盘后跌超18%。数据显示,公司当季营收达到41.06亿美元,同比增长20.5%,按固定汇率计算增长20%;GAAP净利润为2.77亿美元,较上年同期的5.02亿美元下降约45%;GAAP摊薄后每股收益为0.27美元,低于上年同期的0.48美元。
非GAAP调整后净利润为10.39亿美元,较上年同期的9.92亿美元增长约5%;调整后摊薄每股收益为1.00美元,高于上年同期的0.95美元。
- 年内涨132%后财报日暴跌26%:飞塔信息“好成绩”为何换不来好股价?
财报显示,飞塔三季度实现总营收20.8亿美元,同比增长20%,超过市场预期的20.6亿美元;其中产品收入达7.65亿美元,同比大增37%,服务收入13.13亿美元,同比增长约12.7%。反映在手订单的账单额(Billings)达23.4亿美元,同比攀升29%。
值得一提的是,飞塔最大业务板块——服务业务当季营收为11.7亿美元,略低于华尔街预期,同比增速仅13%。服务收入是网络安全公司最稳定的经常性收入来源,这一块不及预期,直接动摇了市场对增长“安全垫”的信心。
- AI代工与先进封装双拐点齐发力,科磊营收连增十季,Q2指引超预期
半导体过程控制设备龙头科磊于10月28日美股盘后公布2027财年第一季度财报。当季营收41.36亿美元,同比增长28.9%,高于市场预期的40.4亿美元;非GAAP摊薄每股收益1.22美元,高于预期的1.18美元。
当季净利润15.49亿美元,摊薄每股收益1.18美元。至此,科磊营收已连续10个季度实现同比增长。
- 营收猛增61%、订单翻倍!液冷巨头维谛:大规模基建浪潮仍在加速
维谛公布的第三季度业绩显示:营收达到43.13亿美元,同比增长61%;调整后每股收益达到2.21美元,同比增长78%。两项指标均明显超过市场预期,分析师此前预计营收为37.6亿美元、调整后每股收益为1.82美元。
收入大幅增长的同时,维谛的盈利能力也在增强。第三季度,公司调整后营业利润同比增长83%至10.87亿美元,调整后营业利润率达到25.2%,较上年同期提高2.9个百分点;调整后自由现金流增长50%至6.52亿美元。此外,维谛第三季度有机订单同比增长超过100%,同期有机营收增长55%。
- 亚马逊加码智能家居:一次推出5款Alexa新品
亚马逊集中推出多款搭载Alexa的智能家居新品,加码全屋智能赛道。亚马逊当天发布了五款以Alexa AI助手为核心的新产品,包括升级版Echo Dot智能音箱、首次配备摄像头的Echo Studio智能音箱、Echo Time智能时钟、Alexa Photo Frame数码相框,以及Echo Show 16智能显示屏。
- Meta和Snap面临美国重大法律考验
Meta和Snap将因涉嫌损害青少年心理健康,在洛杉矶迎来一场关键庭审。这是美国数千起社交媒体相关诉讼中,最新一起进入审判阶段的案件,其裁决结果可能影响后续案件的审理及和解进程。这是第二起指控社交媒体公司故意将平台设计成具有成瘾性的个人诉讼。今年3月,Meta和YouTube在首起同类案件中败诉,被判赔偿600万美元。
期权争霸赛进行中!每日冲榜赢取交易现金券,点击查看>>👈🏻👈🏻👈🏻
- 恒生指数公司:将Anthropic纳入恒生港美科技指数
恒生指数公司公告,恒生港美科技指数的编算方法调整,将于截至2026年9月30日之指数检讨中采用,相关的成份股变动将于2026年12月14日(星期一)生效。指数名称及指数代码将维持不变。此外,Anthropic(ANT.O)将加入指定美国上市成份股名单。此变更将以Anthropic确认上市作实。9只美国上市成份股的比重将于Anthropic的第7个交易日收市后重新计算至等权重,新增成份股和更新后的成份股比重将于Anthropic的第11个交易日生效。
- 宇树科技Q3营收同比增长69.93%,净利润同比下降17.42%、环比降49%,研发费用激增249.58%
宇树科技前三季度营收18.17亿元增55.71%,归母净利润3.87亿元大增270.54%,但扣非净利润降18.78%。第三季度单季扣非亦降17.42%。单季研发费用同比增249.58%,具身大模型成投入重点。公司总资产因IPO募资跃升至101.56亿元,摩根大通此前上调评级至增持。
- 中国石油股份(00857.HK):前三季度营业收入23210.64亿元,同比增长7.0%;净利润1557.76亿元,同比增长21.9%。
- 中国太保(02601.HK):前三季度营业收入为2915.64亿元,同比减少15.5%;净利润为364.03亿元,同比减少20.3%。
- 新东方-S(09901.HK):发布截至2026年8月31日止第一季度业绩,期内营收18.74亿美元,同比增加23.1%;净利润2.73亿美元,同比增加13.5%。
- 中广核电力(01816.HK):前三季度营业收入约510.98亿元,同比增长3.98%;净利润约96.03亿元,同比增长12.75%。
- 上海复旦(01385.HK):前三季度营业收入35.64亿元,同比增加17.84%;净利润10.6亿元,同比增加221.08%。
- 芯碁微装(09630.HK):前三季度业绩,营业收入约17.81亿元,同比增长90.84%;净利润约4.61亿元,同比增长约1.32倍。
- 中远海能(01138.HK)前三季度归母净利润约73.89亿元 同比增长171.9%
经济事件和数据
- 美国至10月24日当周初请失业金人数
- 美国9月核心PCE物价指数年率
- 美国至10月23日当周EIA天然气库存
- 腾讯全球数字生态大会
港股财报
- 中际旭创、比亚迪股份、兆易创新、美的集团、中国石油化工、中信银行、立讯精密、澜起科技、潍柴动力、牧原股份、海尔智家、中国联通、吉利汽车、三一重工、胜宏科技、中国铝业、中国中铁、江波龙
美股财报
- 盘前:礼来、默沙东、卡特彼勒、万事达、壳牌、施贵宝
- 盘后:亚马逊、英特尔、闪迪、Coinbase、吉利德科学、星巴克、史赛克
港股新股
- 暂无重要新股
直播预告
- 2026-10-29 02:30:34 【26年10月美联储FOMC议息会议新闻发布会】
- 2026-10-29 04:30:00 【谷歌 (GOOG.US) 2026年第三季度业绩电话会】
- 2026-10-29 05:30:00 【微软公司 (MSFT.US) 2027财年第一季度业绩电话会】
- 2026-10-29 09:30:00 【联邦快递集团 (FDX.US) 2026财年第三季度业绩电话会】
- 2026-10-29 22:00:00【礼来公司 (LLY.US) 2026年第三季度业绩电话会】
华盛直播独家上线全新实时字幕功能!焕新升级等你体验,更多精彩直播敬请关注直播中心!详情点击>>
以上是今天的华盛早报,欢迎留言讨论,祝您投资顺利!
风险提示: 投资涉及风险,证券价格可升亦可跌,更可变得毫无价值。投资未必一定能够赚取利润,反而可能会招致损失。过往业绩并不代表将来的表现。在作出任何投资决定之前,投资者须评估本身的财政状况、投资目标、经验、承受风险的能力及了解有关产品之性质及风险。个别投资产品的性质及风险详情,请细阅相关销售文件,以了解更多资料。倘有任何疑问,应征询独立的专业意见。