今年以来,苹果股价表现强劲,9月28日盘中市值再度突破5万亿美元大关,截至发稿,年内涨幅约25%,显著跑赢科技七巨头ETF $MAGS 8.4%的涨幅。
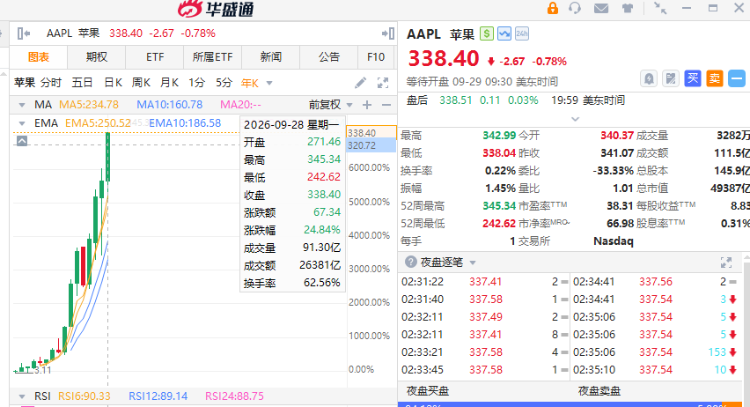
这一轮上涨不是单一因素驱动,而是五重催化共振的结果:
- AI叙事切换:市场不再只追英伟达硬件股,同时开始青睐“轻资产AI”公司;
- 存储涨价倒逼提价:苹果被迫接受存储价格暴涨,但iPhone旗舰新机全系提价;
- 苹果AI规模化落地:WWDC 2026 上Siri AI全面重构,端侧 AI 正式进入亿级用户设备;
- 新品周期超预期:iPhone 18系列与首款折叠屏iPhone的发布,高盛称折叠屏设计超预期,有望打开高端市场。
- 管理层更迭红利:库克卸任CEO转任董事会执行主席,小摩称对特努斯接任“看法正面”,认为其硬件工程背景将推动资源向AI芯片、端侧AI设备等硬科技领域倾斜。
AI资金切换:重资产叙事退潮,轻资产苹果成为"避风港"
过去两年市场疯狂追逐英伟达、闪迪、美光等"AI卖铲人",但26下半年资本市场的叙事有所转向。微软、Alphabet、亚马逊、Meta四家云厂商26年资本开支指引合计已达7000-7450亿美元,同比增长77%,但同期自由现金流集体转负或大幅收缩。
对比之下,苹果走的是"租用算力+模型授权"的轻资产路线:AI资本开支仅占营收约2.5%,而自由现金流单季达到319亿美元。高盛衍生品团队称市场逻辑已反转:过去奖励资本开支受益者(芯片、存储卖铲人),现在怀疑花钱的人(云厂商),苹果"轻资产AI"模式成为资金切换的首选标的。
存储涨价+提价转嫁:成本冲击下的"罕见动作"
库克此前在电话会对存储暴涨的形容是"百年一遇的洪水",存储厂商优先把先进产能供给服务器HBM芯片,消费级DRAM、NAND闪存的供给被挤压。根据TrendForce统计,26年Q3 iPhone旗舰机型存储物料成本同比上涨接近400%,存储在整机成本占比,由去年约10%抬升至34%。
面对成本冲击,苹果罕见地选择了"提价转嫁"而非内部消化:
- 6月,MacBook、iPad 官方售价上调,这也是苹果较为少见的直接转嫁存储成本;
- 7月底在美国推出iPhone Upgrade租赁计划,用户可以选择租赁设备,以此缓解高售价对换机意愿的压制;
- 9发布的iPhone 18 Pro系列全面上调起售价,256GB、512GB 版本较上代提升约 140 美元,1TB 版本同步涨价,存量旧款 iPhone 售价也同步调整。
AI落地:Siri重构、端侧算力翻倍、Apple Intelligence进入中国
今年6月WWDC发布、9月14日上线的Siri AI,标志着苹果延迟许久的个性化AI助手正式进入用户试用阶段。
硬件层面,iPhone 18 Pro搭载台积电2nm制程芯片,双32核神经引擎带来端侧算力提升,内存带宽提升50%,GPU性能提升40%,设备本地已经具备运行第三方大模型的硬件基础。另外一个重要进展,Apple Intelligence 已经完成国内监管审批,正式在中国大陆市场上线。
生态层面,苹果希望将 AI 嵌入操作系统,打通旗下各类硬件设备。目前苹果付费订阅用户规模突破 15 亿,市场预期 Apple Intelligence 会带动 iCloud + 高阶存储服务的升级,为服务业务带来增量。
IDC、Wedbush、贝莱德等机构称:苹果AI战略的核心不是拼模型能力,而是把AI变成25亿台活跃设备的"粘合剂",让用户为硬件换机+服务订阅双重付费。
折叠屏iPhone:是"噱头"还是"第二增长曲线"?
1、iPhone Duo发售间隔长:折叠屏行情需紧盯出货速度
Phone Duo发布到发售间隔43天,而往年iPhone这一间隔平均约10天。苹果把主要时间留给了量产爬坡。产业链调研显示,iPhone Duo整机组装良率仅60%-70%,低于苹果85%以上的量产标准。高盛基准预测26年出货约140万部,27年约1400万部;若良率改善超预期还有上修空间。预售开启后,官网“预计送达时间”是第一个可验信号:若首批交付在2-3周内,说明良率爬坡顺利;若拉长至6-8周,供应链瓶颈仍在。
2、对苹果股价的三重催化
综合多家机构观点,折叠屏对苹果股价的催化将分三个阶段逐步兑现:
一阶段:预期催化——发布会前后,市场基于新品类的战略价值重新估值,推动股价创新高
二阶段:预购验证——预售数据将验证终端需求强度,若超预期将进一步上修盈利预测
三阶段:业绩兑现——量产良率爬坡后,折叠屏贡献的收入和利润增量将体现在财报中,支撑估值消化
此前發仔曾统计过,2010年以来苹果发布会后60天交易日的股价上升概率高达75%,最高升幅超20%。
相关阅读:首款折叠iPhone+新Siri AI登场!苹果新CEO下周“首秀”:能否摆脱发布会股价“下跌魔咒”?
产业链梳理:从"果链"到"苹果生态链"的全景视角
过去市场讨论果链,大多聚焦于iPhone硬件组装环节。但站在当下,苹果生态已横跨硬件制造、先进制程、射频芯片、服务生态、端侧AI硬件五大板块,不同环节的受益逻辑分化显著。以下为發仔梳理的不同环节港美股核心受益标的。
1、硬件制造与先进制程(iPhone、折叠屏、A20Pro)
标的 |
代码 |
核心卡位 |
受益逻辑 |
台积电 |
TSM |
A20 Pro 2nm独家代工 |
苹果锁定 N2 工艺过半早期产能,单片晶圆价格约3万美元 |
博通 |
AVGO |
FBAR滤波器+无线连接+Baltra AI服务器芯片 |
26年7月签300亿美元+协议(至2031),覆盖射频+定制ASIC |
蓝思科技 |
06613.HK |
UTG双主供、玻璃支撑板、3D盖板 |
UTG减薄至30μm级,中央减薄量产良率95%+ |
立讯精密 |
02475.HK |
整机/模组组装、AirPods主代工 |
2026Q1营收同比+35.77%,iPhone 18系列+折叠Duo放量直接受益 |
领益智造 |
01688.HK |
铰链精密结构件、超薄VC均热板 |
折叠Duo单机价值量100-120美元 |
2、光学、声学与传感器(AirPods 5、Watch、Vision Pro、可穿戴)
标的 |
代码 |
核心卡位 |
受益逻辑 |
舜宇光学科技 |
02382.HK |
潜望式镜头、模组 |
果链高端化规格上修配套 |
瑞声科技 |
02018.HK |
声学、马达、光学 |
iPhone 18 Pro可变光圈等新规格配套 |
高伟电子 |
01415.HK |
相机模组 |
iPhone 18 Pro出货周期受益 |
Coherent |
COHR |
Face ID用VCSEL激光器 |
获英伟达约20亿美元战略投资,AI数据中心+苹果双轮驱动 |
康宁 |
GLW |
iPhone/Watch盖板玻璃 |
苹果AMP合作伙伴,获英伟达32亿美元AI光纤工厂投资 |
3、射频与连接(被市场低估的环节)
标的 |
代码 |
核心卡位 |
受益逻辑 |
Skyworks |
SWKS |
iPhone射频前端 |
估值处于历史低位,iPhone 18周期订单回升 |
高通 |
QCOM |
美版iPhone 18 Pro Max基带 |
拆机确认美版继续使用高通调制解调器,与苹果续签专利协议至2027年4月 |
各位發友是否看好苹果后市表现?
欢迎大家留言讨论~
风险提示: 投资涉及风险,证券价格可升亦可跌,更可变得毫无价值。投资未必一定能够赚取利润,反而可能会招致损失。过往业绩并不代表将来的表现。在作出任何投资决定之前,投资者须评估本身的财政状况、投资目标、经验、承受风险的能力及了解有关产品之性质及风险。个别投资产品的性质及风险详情,请细阅相关销售文件,以了解更多资料。倘有任何疑问,应征询独立的专业意见