华盛资讯9月24日讯,美光科技将于美东时间9月30日盘后公布26财年Q4财报。近期,存储板块整体明显反弹,美光股价回升至1100美元附近,较7月低点累计回升逾45%!即将公布的Q4财报,能否带动美光股价进一步回升,投资者该关注哪些重点?
美光业绩会直播预约:美光科技公司 (MU.US) 2026财年第四季度业绩电话会
美光Q4预期如何?净利增幅或超1000%!涨价幅度成关注焦点
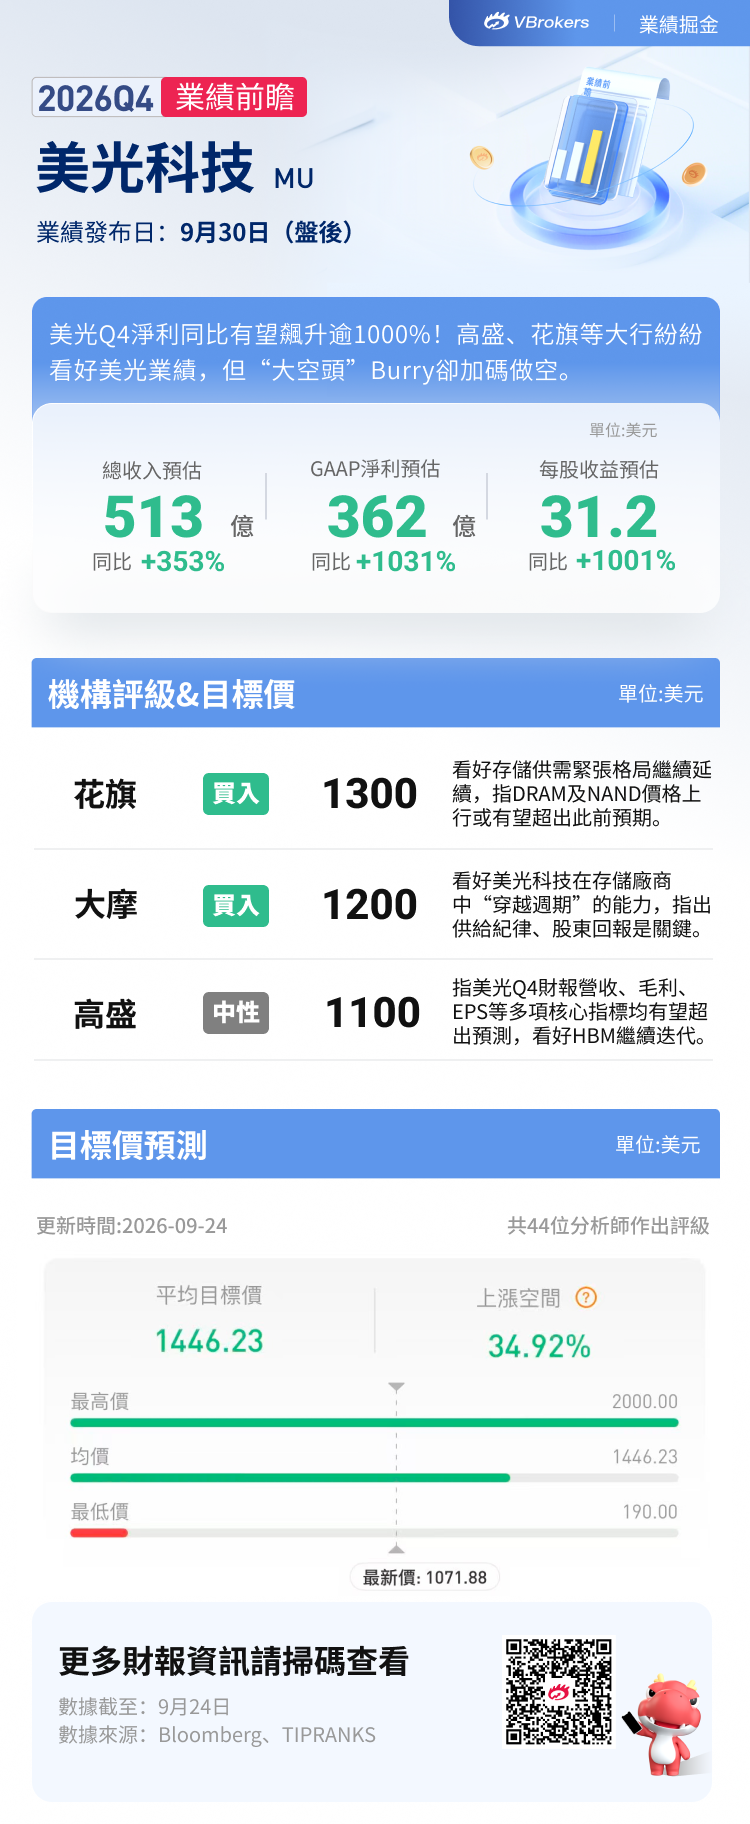
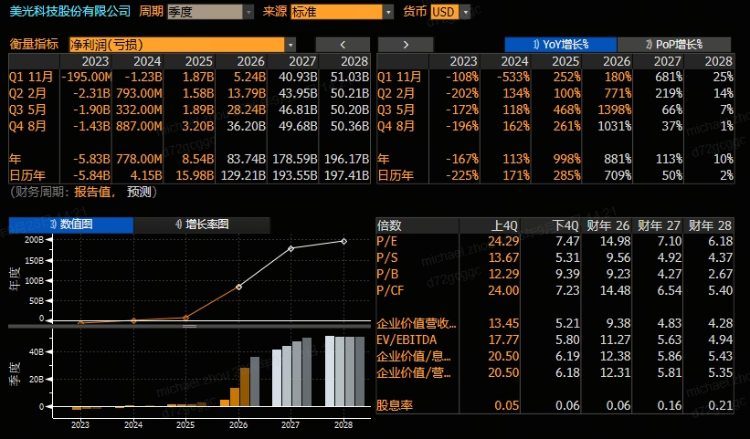
据彭博预测,美光Q4营收或达512.6亿美元,同比增353%;净利润预估为362.0亿美元,同比增幅高达1031%。
从盈利曲线看,美光在2026财年走出一轮惊人的利润跃升:Q2净利仅138亿美元,Q3直接翻倍至282亿美元,而Q4预估更是超过360亿美元。虽然环比增速已从三位数回落到约25%,扩张步伐在边际放缓,但利润的绝对值仍在一路新高。
据悉,美光业绩强劲增长,背后几乎完全由定价驱动,而非出货量增长。据统计,美光DRAM Q3平均售价环比上涨超过60%,而出货量仅增长低个位数百分比;同期毛利率从37.7%飙升至84.6%。这种“价升量平”的组合,意味着美光的盈利弹性对存储价格的敏感度极高。The Motley Fool分析师大胆预测,若存储价格持续维持高位,美光2027财年利润可能大幅超过微软(2026财年对应1337亿美元),彭博预测数据亦验证此判断。
聚焦业绩电话会三大焦点:SCA新动向、股东回报及HBM迭代!
- 美光SCA:1000亿美元合约规模会否有变化?
据悉,美光正推进一种名为战略客户协议(Strategic Customer Agreement, SCA)的长期合作模式。该类协议期限通常为3至5年,要求客户承诺在未来多年内采购特定数量的存储产品。在本轮超级存储周期中,SCA有效帮助美光锁定需求、减少周期波动、优先配置资本开支。
截至目前,美光已签署16份SCA,覆盖其2026至2030年DRAM产量的约20%、NAND产量的约三分之一。在上述16份协议中,有14份采用价格下限机制进行结算,累计合同收入规模约达1000亿美元。与此同时,美光已收到现金保证金及相关财务承诺合计220亿美元,其中180亿美元为现金保证金;预计第四季度还将再收取保证金约100亿美元。
从收入体量来看,1000亿美元的合约规模具备标志性意义——美光当前年化营收约为1200亿至1500亿美元,这意味着未来四至五年的基础收入已被长期合同实质性锁定。投资者可关注业绩电话会议中任何关于SCA的定价和规模变化,后续新增协议的数量和定价上限直接影响收入可见度。
- 股东回报和HBM迭代,会否有惊喜?
在芯片产业监管政策收紧背景下,存储厂商的股票回购正成为推动估值的核心因素之一。美光账面现金流充裕,但其回购的力度、节奏与执行路径,不再仅仅是简单的资本运作——它将直接左右机构投资者的持仓信心,并重塑个股的估值中枢。此前,SK海力士、三星、闪迪均公布大额股东回报计划,可关注美光是否在财报电话会上透露未来股东回报相关信息。
HBM迭代方面,作为AI算力军备竞赛中的核心环节,高带宽存储(HBM)正定义美光中长期成长上限。目前,美光在全球HBM市场的份额稳定在20%左右,但市场的拷问才刚刚开始:
- 现有份额能否在竞争对手环伺下继续扩张
- HBM4的规模化出货进度是否如期兑现
- 下一代HBM4E产品的客户送样与落地进展如何
这三大核心变量,不仅关乎美光在AI存储时代的卡位,更将最终框定其未来数年的业绩想象空间与估值天花板。可关注美光在业绩电话会中就其 HBM 市场份额发表评论,并补充说明HBM4出货与HBM4E送样方面的进展。
华尔街观点如何?多空分歧仍有分歧:高盛唱多!大空头Burry却加码做空
- 高盛:美光Q4财报还会超预期!
高盛对美光科技Q4财报预期比此前公司给出的业绩指引和市场共识都高。具体而言,高盛预计美光Q4营收达519亿美元,较彭博分析师预期的510亿美元左右高出2%,毛利率、EPS等指标均有所超出。分业务看,高盛预计DRAM营收391.9亿美元,Nand营收125.3亿美元,预估两大核心存储业务双线高增。
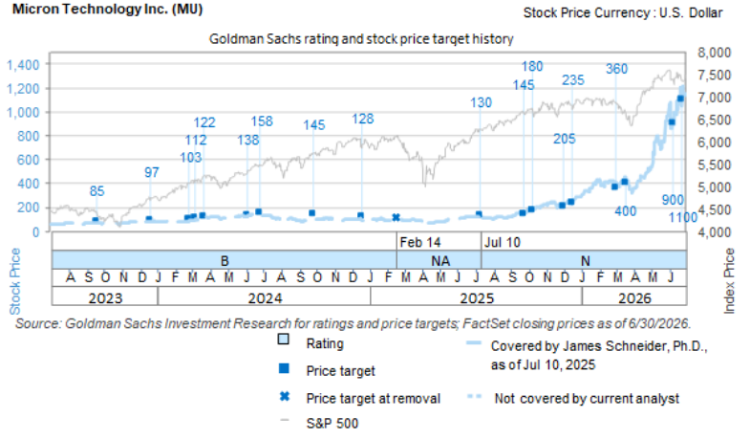
高盛给予美光12个月目标价为1100美元,基于62美元的正常化EPS预测给予18倍市盈率得出,评级为“中性”。主要上行/下行风险包括公司HBM路线图执行与市场份额提升的持续推进;AI加速器中HBM含量出现超出当前预期的大幅跃升;CXMT持续获取DRAM市场份额,对定价动态产生负面影响。
- 花旗:上调美光目标价至1300美元,较现价有超20%升幅!
花旗银行分析师Atif Malik近日上调美光科技目标价,由1150美元升至1300美元,并维持"买入"评级。此次调整的核心依据在于:DRAM与NAND的实际成交价格表现超出该行此前模型假设,且供需紧张格局尚未出现实质性缓解。
值得注意的是,花旗并未改变对存储周期顶点的中期判断——仍预计未来四个季度DRAM及NAND的环比涨价幅度将逐步收敛,并可能在2027年第二季度触及周期高点。换言之,本次目标价上调更多是对近两个季度具体价格假设的校准,而非对周期顶部时点的重新定调。
- “大空头”Burry延续看跌观点:近日再度狙击AI存储,加码做空美光!
据Burry披露的最新交易动态,他进一步加码了对美光科技、荷兰AI基础设施供应商Nebius、以及Palantir等AI热门交易的做空头寸,并称此次建立的空方仓位“规模不小”。
理由方面,Burry对存储芯片制造商的估值表达了明确的质疑。他将这些公司的股价形容为“相对于其本身而言已涨至离谱的水平”,并预判一旦周期逆转,相关个股将面临“剧烈抛售”。这一判断的核心逻辑在于供给端的变化。Burry认为,过去两年传统DRAM的供应紧张并非源于需求侧的结构性繁荣,而更多是供给侧的“绕道”。随着美光、三星等存储大厂产线逐步将产能切回传统DRAM领域,他所押注的供需缺口收窄应当会随之发生。
美光杠杆ETF交易可关注:
标的代码 |
标的介绍 |
两倍做多美光科技ETF,适合短线做多美光 |
|
两倍做空美光科技ETF,适合短线博弈美光走弱 |
|
一倍做空美光科技,用于低倍率做空 |
|
备兑看涨期权(covered call)收益型 ETF |
各位發友是否看好美光科技后市表现?
欢迎大家留言讨论~
风险提示: 投资涉及风险,证券价格可升亦可跌,更可变得毫无价值。投资未必一定能够赚取利润,反而可能会招致损失。过往业绩并不代表将来的表现。在作出任何投资决定之前,投资者须评估本身的财政状况、投资目标、经验、承受风险的能力及了解有关产品之性质及风险。个别投资产品的性质及风险详情,请细阅相关销售文件,以了解更多资料。倘有任何疑问,应征询独立的专业意见。