华盛资讯9月21日讯,本末科技、景旺电子、罗博特科、彤程新材等四只新股启动招股!预计均将于9月29日在港交所上市。
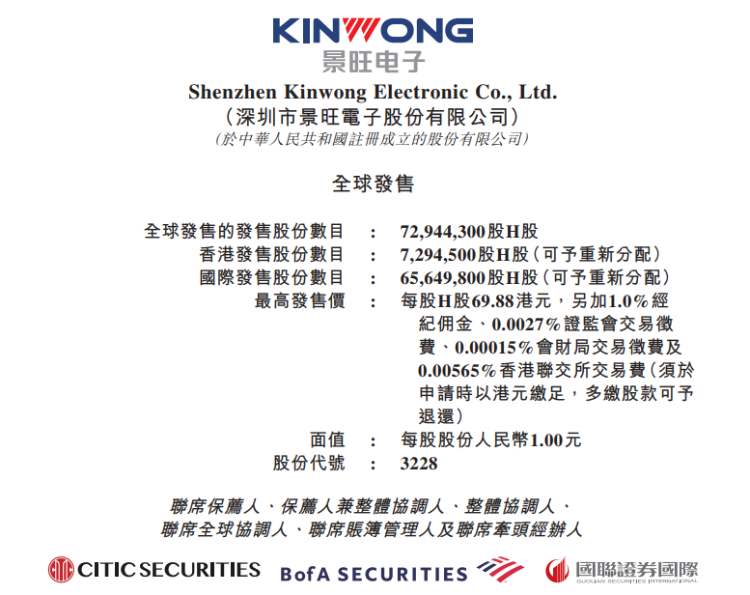
景旺电子:全球知名PCB制造商
- 发售比例:拟全球发售7294.43万股H股,香港发售占约10%,国际发售占约90%(机制B)
- 发售价格:发售价将不超过每股69.88港元,每手100股,一手入场费7058.47港元
- 发售日期:9月21日至9月24日
- 公布中签:9月25日
- 暗盘时间:9月28日 16:15~18:30
- 上市日期:9月29日
- IPO保荐人:中信证券、美银、国联证券国际
- A股表现:景旺电子A股年内涨逾40%,最新总市值约1046亿人民币,H股发行价较A股最新行情折价约33%
公司简介
据悉,该公司是以技术创新为驱动、以产品布局全面为特色的全球知名PCB製造商。该公司的PCB为汽车电子、通信与数据基础设施、智能设备、工业控制等领域的全球客户提供互联基础设施。凭借公司的PCB产品与智造能力,该公司已成为全球汽车电子PCB行业龙头及AI计算基础设施核心部件的少数供应商之一。依托在高阶HDI及HLC PCB领域的领先技术优势及以长期为导向的高端产能布局,公司能够满足全球客户的多样化需求,把握AI时代下的重要增长机遇。
基石投资者
该公司已与基石投资者订立基石投资协议。基石投资者包括:CPE Redwood Investment Limited、中际旭创股份有限公司、香港麦逊电子有限公司、上海剑桥科技股份有限公司、奇点资产管理有限公司、易方达基金管理有限公司、易方达资产管理(香港)有限公司、博时基金(国际)有限公司、Seven Grand Managers, LLC、3W Fund Management Limited、天弘基金管理有限公司、Ninety One Asia Pte. Limited、JPMorgan Asset Management (Asia Pacific) Limited、霸菱资产管理(亚洲)有限公司、建滔投资有限公司。
募资用途
假设发售价为每股发售股份69.88港元,全球发售收取所得款项净额约49.606亿港元。
- 其中,所得款项净额的约60%将用于扩大及升级公司高附加值产品的生产能力,以满足AI驱动的需求,并提升公司的生产能力;
- 所得款项净额的约15%将用于提升公司在新一代电子信息技术领域的研发及技术储备;
- 所得款项净额的约15%将用于偿还公司部分现有的计息银行借款;
- 所得款项净额的约10%将用于营运资金及其他一般企业用途,包括塬材料采购、员工薪酬、物流及其他日常营运需求,以支持公司业务规模的持续扩大及全球化。
更多阅读:景旺电子招股书
本末科技:全球领先的以直驱技术为核心能力的机器人技术公司
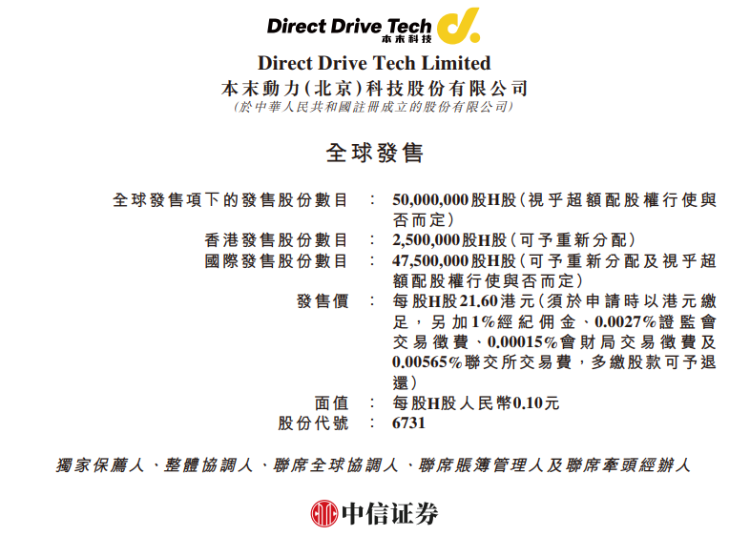
- 发售比例:公司本次全球发售项下发售股份为5000万股H股,其中香港发售占比约5%,国际发售占比约95%(18C)
- 发售价格:发售价定为每股21.6港元,每手买卖单位将为100股,一手入场费2181.78港元
- 发售日期:9月21日至9月24日
- 公布中签:9月25日
- 暗盘时间:9月28日 16:15~18:30
- 上市日期:9月29日
- IPO保荐人:中信证券
公司简介
本末科技是一家以直驱技术为核心能力的机器人技术公司。公司主要在中国从事机器人动力模组的销售,其次是机器人的销售。公司在以下行业中运营:(i)中国消费机器人动力模组行业,属于占中国机器人动力模组行业26.3%的细分市场;及(ii)中国轮足及中国双轮足机器人行业,属于占中国机器人行业不到1.0%的细分市场。公司的收入来自销售机器人动力模组及机器人。公司的商业模式核心在于开发及商业化先进的机器人动力模组及机器人,涵盖消费、工商业以及具身智能应用场景。自公司成立至2026年6月30日,公司的机器人技术已赋能超过7.5百万台机器人,涵盖消费、工商业应用场景,以及具身智能机器人。
公司业绩
本末科技的收入由2023年的人民币17.5百万元大幅增加至2024年的人民币79.8百万元,并进一步增加至2025年的人民币281.7百万元;截至2025年及2026年6月30日止六个月,公司的收入分别为人民币143.3百万元及人民币200.3百万元。
2023年、2024年、2025年以及截至2025年及2026年6月30日止六个月,公司的毛利分别为人民币2.4百万元、人民币15.4百万元、人民币60.6百万元、人民币26.5百万元及人民币41.4百万元,同期毛利率分别为13.5%、19.3%、21.5%、18.5%及20.7%。
2023年、2024年、2025年以及截至2025年及2026年6月30日止六个月,公司的净亏损分别为人民币75.6百万元、人民币93.7百万元、人民币881.0百万元、人民币32.6百万元及人民币390.7百万元。
基石投资者
公司已订立基石投资协议。按发售价21.60港元计算,基石投资者将认购的发售股份总数将为2177.19万股发售股份。基石投资者包括香港科创领航壹号投资有限公司(“香港科创”,为东莞科创领航壹号投资合伙企业(有限合伙)(“东莞科创”)的附属公司)及JSC International(为及代表Shenghai SP)。
募资用途
筹资用途方面,本末科技预计全球发售所得款项净额约9.83亿港元,(假设超额配股权未获行使,以发售价21.60港元计算)。根据招股书,本末科技拟将全球发售募集资金用于下述用途:
- 约50.0%将用于提升公司在关键机器人技术方面的研发能力;
- 约20.0%将用于深化与行业伙伴的合作并扩大销售网络;
- 约20.0%将用于改善公司的生产能力及效率;
- 约10.0%将用于营运资金及一般企业用途。
更多阅读:本末科技招股书
罗博特科:光伏及硅光行业制造设备及系统供应商
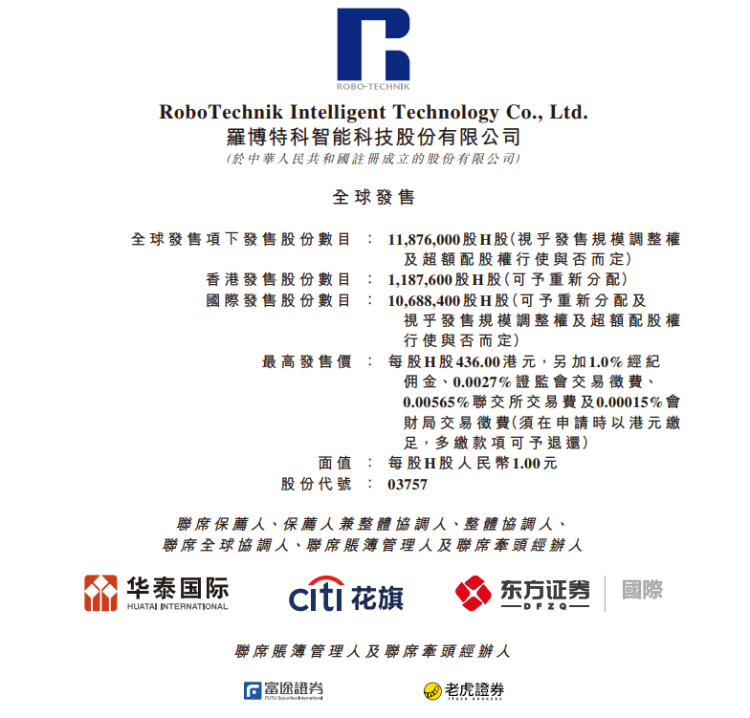
- 发售比例:拟全球发售1187.6万股H股,香港公开发售占约10.0%,国际发售占约90.0%,另有约15%超额配股权(机制B)
- 发售价格:发售价将不超过436.00港元,每手50股,一手入场费22019.85港元
- 发售日期:9月21日至9月24日
- 公布中签:9月25日
- 暗盘时间:9月28日 16:15~18:30
- 上市日期:9月29日
- IPO保荐人:花旗、华泰国际、东方证券国际
- A股表现:罗博特科A股年内涨逾160%,最新总市值约1040亿人民币,H股发行价较A股最新行情折价约30%
公司简介
据悉,该公司是光伏行业及硅光行业制造设备及系统的全球供应商。该公司的光伏制造解决方案包括(i)光伏制造设备,主要包括用于光伏电池生产的自动化设备,执行硅晶圆装卸等功能;(ii)完整生产线,其中公司根据需要将自有设备与从第三方供应商采购的设备相集成,连同相关的设计、配置及安装服务,以提供为客户特定需求量身定制的完整解决方案;(iii)智能制造系统,这是一项以软件为核心的解决方案,围绕公司专有的R2FabMES平台构建,以实现客户生产设施的自动化工厂运营。
基石投资者
公司已与基石投资者订立基石投资协议。基石投资者包括:淡马锡控股(私人)有限公司、晟天实业集团(香港)有限公司、常春藤资产管理(香港)有限公司、易方达基金管理有限公司、易方达资产管理(香港)有限公司、上海剑桥科技股份有限公司、Victory Privilege Fund OFC-Winner Global Fund、Wind Sabre Fund SPC、承珩国际集团有限公司、Arrowpoint Master Fund、Stable Growth Fund SP、路华资产管理有限公司、Bloom Capital Limited、赖柏霖先生、夏胜利先生、朱国栋先生、郑宵峰先生。
募资用途
按最高发售价每股发售股份436.00港元计算,全球发售(假设超额配股权及发售规模调整权未获行使)所得款项净额约49.61亿港元。
- 其中,约20.0%将用于加强产品及技术研发及创新;
- 约40.0%将用于扩大产能及提高交付速度,以应对AI驱动的对高性能计算及高速数据传输日益加速的需求;
- 约10.0%将用于建立全球销售及服务网络,以深化客户参与、扩大市场渗透率及提高关键地区的售后响应能力;
- 约20.0%将用于进行战略投资及╱或收购,以抓住与公司核心业务具有协同效应并能增强公司技术管线、产品组合及市场准入的机会;
- 约10.0%将用作营运资金及其他一般公司用途,包括日常运营及一般公司开支,以在业务增长过程中提供财务灵活性。
更多阅读:罗博特科招股书
彤程新材:中国半导体光刻胶龙头
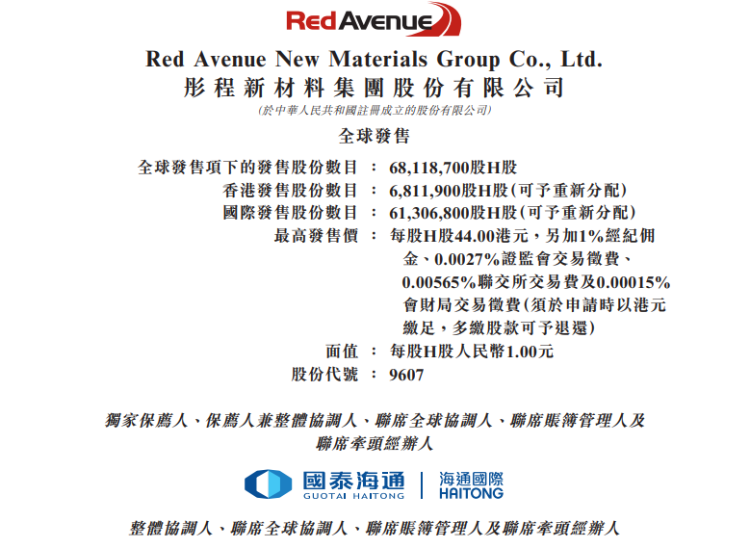
- 发售比例:公司拟全球发售6811.87万股H股,其中,香港发售占比约10%,国际发售占比约90%(机制B)
- 发售价格:发售价将为39.00港元-44.00港元,每手买卖单位将为100股,一手入场费4444.38港元
- 发售日期:9月21日至9月24日
- 公布中签:9月25日
- 暗盘时间:9月28日 16:15~18:30
- 上市日期:9月29日
- IPO保荐人:海通国际
- A股表现:彤程新材A股年内涨近70%,最新总市值约453亿人民币;按最高发售价44港元计算,H股发行价较A股最新行情折价约40%
公司简介
公司是中国一家综合性新材料供应商。公司主要从事新型材料的研发、生产、营销、销售及分销。于往绩记录期间,公司的主要业务包括三个分部,即(i)轮胎用橡胶助剂及其他化工产品;(ii)电子材料;及(iii)可完全生物降解材料。
公司定位于产业链中游,向轮胎、汽车、半导体及显示面板生产商等下游产业供应功能性树脂、光刻胶及辅助化工产品。公司的主要原材料包括苯酚、甲醛、树脂及溶剂。就轮胎用橡胶助剂及其他化工产品分部而言,根据弗若斯特沙利文报告,公司于2025财年在全球及中国轮胎用酚醛树脂橡胶助剂市场的销售收入均排名第一,市场份额分别为41.4%及45.9%。
公司业绩
于2023财年、2024财年、2025财年、2025年首六个月及2026年首六个月,公司的收入分别约为人民币2,937.3百万元、人民币3,263.4百万元、人民币3,420.6百万元、人民币1,650.5百万元及人民币2,133.1百万元,其中公司录得的年期内利润分别为人民币404.1百万元、人民币534.2百万元、人民币577.3百万元、人民币358.3百万元及人民币389.1百万元。
基石投资者
公司已订立基石投资协议。基石投资者包括信银投资(为中信银行(601998.SH/0998.HK)的全资附属公司)、满帮、Golden Valley Master、Goldshore、Happy Wisdom、浦林成山香港(由浦林成山(1809.HK)全资拥有)、杨全海先生、周波女士。
募资用途
筹资用途方面,彤程新材预计全球发售所得款项净额约27.06亿港元(假设超额配售选择权未获行使,以发售价中位数41.5港元计算)。根据招股书,彤程新材拟将全球发售募集资金用于下述用途:
- 约32.8%预期将用于提升公司的研发效率及能力;
- 约21.0%预期将用于升级及维护公司的生产设施,以提升公司的产能及产品竞争力;
- 约20.0%预计将用于战略投资及或收购,以实现公司的长期增长战略;
- 约10.0%将用于偿还银行借款;约6.2%预期将用于扩大公司的海外市场布局及供应能力;
- 约10.0%预计将用作营运资金及一般企业用途。
更多阅读:彤程新材招股书
IPO小知识
根据2025年8月4日生效的港股IPO新规,港交所对回拨机制进行了调整,引入“双轨制”。发行人可选择机制A或机制B作为首次公开招股发售的分配机制。
- 机制A:分配至公开认购部分的初始比例为5%,最高回拨比例35%。
- 机制B:发行人事先选定一个分配至公开认购部分的比例(10%-60%),无回拨机制。
机制B的不强制回拨意味着机构投资者将获得更多份额,中金公司董事总经理施琦表示:此举有效缓解后市沽压,有利于IPO合理定价及后市表现,同时稀缺性也激发了散户投资者认购热情。
风险提示: 投资涉及风险,证券价格可升亦可跌,更可变得毫无价值。投资未必一定能够赚取利润,反而可能会招致损失。过往业绩并不代表将来的表现。在作出任何投资决定之前,投资者须评估本身的财政状况、投资目标、经验、承受风险的能力及了解有关产品之性质及风险。个别投资产品的性质及风险详情,请细阅相关销售文件,以了解更多资料。倘有任何疑问,应征询独立的专业意见。