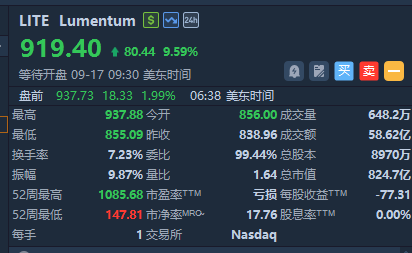
华盛资讯9月17日讯,今日凌晨2点,美联储如期加息25个基点,并暗示年内可能还有一次加息。加息靴子落地后,AI产业链却迎来反攻,其中光通信表现抢眼,Lumentum大涨逾9%,Coherent涨近7%。
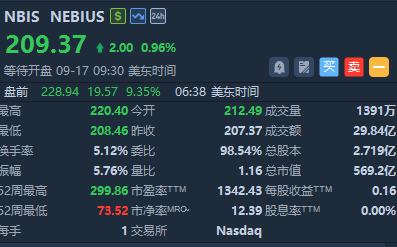
今日,Nebius官宣10月1日起GPU云服务全线提价约20%,AI算力供需格局持续偏紧的市场判断进一步获得印证,新云厂商更是集体走高,Nebius $NBIS 盘前涨逾9%,CoreWeave涨逾6%, $IREN 涨逾5%。
加息靴子落地!中金:连续大幅加息基础并不牢固
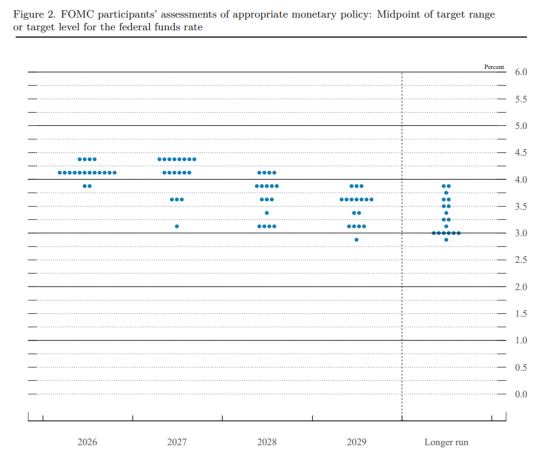
美联储9月会议一致决定加息25个基点,最新点阵图显示,19位官员中有16位预计今年晚些时候还将再加息一次,时间窗口指向10月或12月会议。
不过此次加息早已被市场充分预期。而对于更长期的利率展望,美联储官员们仍存在分歧。在2027年的利率预期上,有八名官员预计将加息一次,六人预计全年利率保持不变,三人预计将有两次降息,一人预计有四次降息
中金认为,此次加息试一次“高度预期”的中性加息,沃什表态也维持和上次基调一致(Jackson Hole会议)。并且中金也表示,除非油价进一步失控,否则目前基本面并不具备连续大幅加息的基础(三次甚至以上)。从美国自身经济基本面角度,高利率也会对房地产、AI投资等利率敏感领域形成抑制,进而约束进一步加息空间。因此中金认为,市场整体估值并不贵,随着AI产业发展有新催化,美股仍有上行空间。对于短暂的加息,扰动反而可以提供更好的买点。
“AI减速论”失灵?华尔街直言:这场军备竞赛很难停
9月12日,全球四家头部AI企业高管罕见统一呼吁放缓AI开发速度。Anthropic CEO达里奥·阿莫德伊强调管控技术风险必要性,OpenAI CEO 山姆·奥特曼、SpaceX马斯克、谷歌DeepMind德米斯·哈萨比斯纷纷附议,AI减速论调升温,这迅速引发市场对AI投资放缓的担忧。
消息一出,费城半导体指数单日重挫近6%,存储、光通信、芯片股等AI硬件产业链集体下跌,Lumentum单日跌近10%,美光科技跌逾5%,英伟达跌逾3%。
但随后AI相关板块股价又开始缓慢回升,市场也开始重新思考一个问题:AI真的能够慢下来吗?华尔街大行纷纷表示这是一件不容易的事。
- 美银:AI太重要了,谁敢第一个踩刹车?
美银给出鲜明判断:继续推动AI相关芯片的需求的是竞争而非监管,他们认为,最近关于AI发展速度的争议只是噪音,而真正的发展趋势远比这要大得多。
OpenAI、Anthropic、谷歌、Meta、微软、亚马逊等都处于同一场AI军备竞赛中。美银打了个比喻类似“囚徒困境”,如果所有公司同时降低投入,竞争格局不会发生太大变化;但只要一家继续加码,率先踩刹车的玩家就可能在模型能力、算力储备和生态上掉队。并且美银预计,到2027年AI资本开支规模可能扩大至3万亿美元以上。
- 瑞银:模型放缓,不等于AI需求放缓
瑞银认为,近期AI巨头提出的“步调问题”值得关注,但这并不意味着AI资本开支周期即将结束。
首先,AI算力需求已经不只有模型训练,目前约三分之二的算力需求来自推理,而推理更多取决于AI真实使用量和商业化进程。
其次,数据也并未显示需求明显降温。OpenRouter的Token使用量自6月底以来增长约176%,瑞银预计全球AI资本开支将由今年约9000亿美元进一步增至2027年的1.2万亿美元。
更重要的是,在企业和国家之间的AI竞争仍然激烈的情况下,广泛、自愿的AI减速很难实现。即使监管和安全要求提高,也可能只是让更多资金转向AI安全、监控和治理,而非减少整体AI投入。
AI投资主线:GPU、存储、光通信、云仍是核心
如果AI军备竞赛短期内难以结束,资金或继续向需求确定性较高的基础设施环节集中。
GPU/CPU:GPU仍是AI训练与推理的核心算力,也是AI资本开支最直接的受益环节。CPU需求同样走强,英特尔CEO陈立武近日表示,随着AI应用加速落地,CPU供需持续吃紧,目前公司供货量仅能满足约50%的客户需求,短缺或仍将延续。
存储:AI算力扩张持续拉动内存需求,供给紧张短期难解。美光表示,公司正加大资本开支、推进全球扩产,但真正有意义的新增产能预计要到2028年才开始爬坡,目前仍难判断供需何时恢复平衡。
光通信:大型GPU集群规模持续扩大,对高速光互连和共封装光学的需求同步提升。Ciena此前提出,到2029年营收年复合增长率目标为30%、调整后毛利率达到50%,进一步体现光通信行业的景气预期。
云厂商:大型云厂商既是AI资本开支的核心投入者,也是AI商业化的重要入口。Nebius近期宣布自10月1日起GPU云服务全面提价约20%,侧面反映高性能算力需求依然旺盛、供给仍偏紧。
AI网络安全:网络安全正成为AI时代的新投资主线。AI能力越强、企业赋予模型的权限越高,潜在攻击面也越大,市场研究机构Gartner预计,专门用于保护AI系统的安全支出将从2026年的约28亿美元增至2028年的近77亿美元,年复合增速接近65%。
| AI主线 | 代表公司 |
| GPU | 英伟达、博通 |
| CPU | $AMD 、英特尔、 $ARM |
| 存储 | 美光科技、闪迪、SK海力士、希捷科技、西部数据 |
| 光通信 | Lumentum、Coherent、Ciena、康宁、 $CRDO 、 $AAOI 、诺基亚、 $ALAB |
| 云厂商 | 微软、亚马逊、谷歌 $GOOGL 、Meta $META 、CoreWeave、Nebius $NBIS 、IREN $IREN |
| AI网络安全 | 派拓网络、CrowdStrike、Cloudflare、思科、Okta、飞塔信息、Zscaler |
风险提示: 投资涉及风险,证券价格可升亦可跌,更可变得毫无价值。投资未必一定能够赚取利润,反而可能会招致损失。过往业绩并不代表将来的表现。在作出任何投资决定之前,投资者须评估本身的财政状况、投资目标、经验、承受风险的能力及了解有关产品之性质及风险。个别投资产品的性质及风险详情,请细阅相关销售文件,以了解更多资料。倘有任何疑问,应征询独立的专业意见。