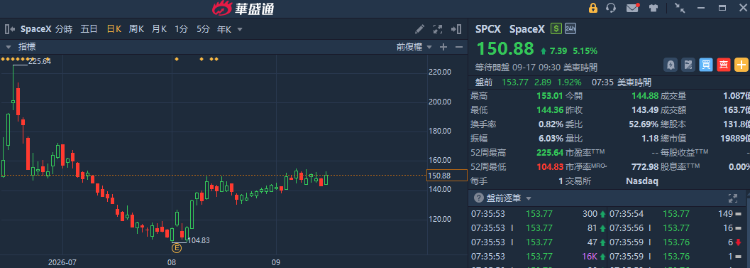
华盛资讯9月17日讯,SpaceX股价持续反弹,昨日再涨逾5%,且自8月低点累计反弹近50%!短短数月,SpaceX已经历了由暴涨到大跌,再强劲回升的“过山车行情”。那么,SpaceX近期究竟有何利好,市场正在交易哪些逻辑?
SpaceX是兼顾防御的“超级AI标的”?大摩维持超配评级,目标价高达300美元!
SpaceX股价持续反弹,昨日大涨逾5%,大摩的看多研报是重要催化因素之一。
在最近的研究报告中,大摩给予SpaceX高达300美元的目标价,较当前股价仍有翻倍空间!具体来看,300美元目标价中,火箭发射相关space业务估值仅占8美元,而以Starlink为核心的连接业务约118美元/股,X和Grok等约8美元,企业AI估值达到165美元/股。大摩的核心逻辑,即“市场严重低估了SpaceX”,因为它不只是一家造火箭、卖星链的太空公司,而是一个正在逐步成型的AI巨无霸!
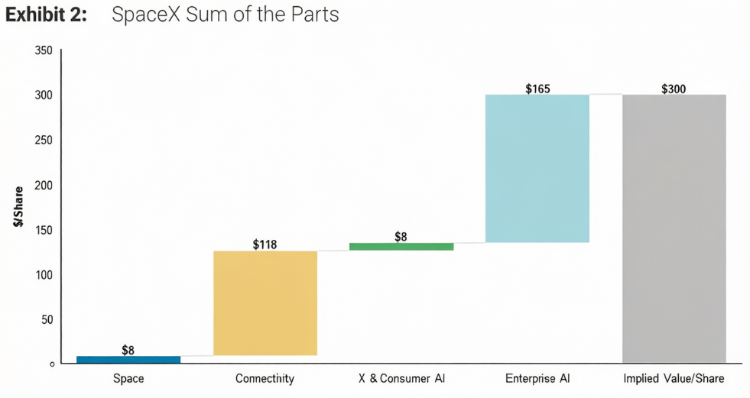
大摩认为,当前的SpaceX及其低估,指出假如把火箭和星链估值(合计约127美元/股)拆掉后,市场给SpaceX旗下AI业务的隐含估值仅12美元/股(对应2028年市销率EV/Sales仅略高于1倍),相当于普通新兴云服务商在折价抛售。
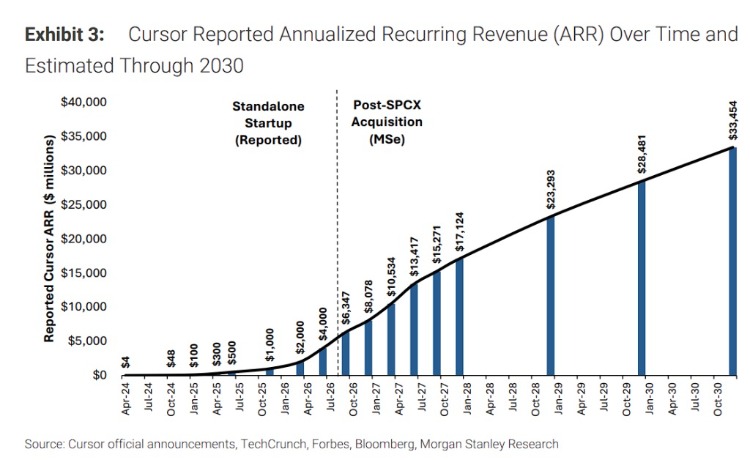
值得注意的是,大摩分析师尤其看好SpaceX此前收购Cursor的关键动作,认为该布局是“基础设施+大模型+工作流边界”打通的关键。该行预测Cursor到2026年底的ARR将达到80亿美元,2030年看到330亿美元。随着后续自研和联合模型承接更多推理,Cursor毛利率将从-23%一举回正,2030年攀升到60%左右。
同时,在9月举办的高盛科技大会也传来重磅:SpaceX CFO披露,公司已签下一份新的AI hosting合同:由12月1日开始,每月收入约逾11亿美元(对应年化收入约130亿美元)。这或许是近期市场正对SpaceX进行重估的原因之一:一度被认为将带来巨大Capex负担的AI业务,现被认为是一门具有快速变现能力且增量巨大的生意。
在交易层面,摩根士丹利尤其强调SpaceX的防御属性:分析师指出,在过去7天及一个月的股价表现中,SpaceX相较Meta $META 、英伟达、博通等AI交易热门股展现出更强的抗跌韧性。该行分析师认为,SpaceX并非纯粹的AI标的,其业务多元化结构赋予股价在AI情绪波动期间一定的缓冲空间。
此外,大摩认为SpaceX具有防御属性的另一个理由是马斯克本人出色的应对危机能力。报告指出,从过去二十年观察马斯克管理风格的经验来看,他并不倾向于浪费危机带来的机遇。报告援引历史案例,称特斯拉在201892019年"产能地狱"期间、及2020-2021年疫情期间,均在市场高度不确定的背景下实现了运营与股价的双重出色表现。
SpaceX与特斯拉合并在即?28年合并概率或超过66%!
SpaceX与特斯拉合并已经板上钉钉?当下的市场共识,正从“是否”向“何时”转变!
9月15日,在洛杉矶All-In Summit峰会上,主持人直接问马斯克:为何特斯拉与SpaceX在业务高度协作下仍保持独立?马斯克回应称,这是一个“好问题”,并表示“两家公司开展如此广泛的合作之下,谁也无法想象会采取什么行动”——这被市场视为迄今最明确的暗示合并信号。
此前,马斯克在7月召开的特斯拉Q2财报电话会上就未排除合并可能,但强调“不能在财报会上谈合并,必须走恰当程序”。在博彩平台Kalshi上,关于两家公司合并的概率正不断提升,赔率显示2028年合并概率超过66%,明年5月前合并概率也接近50%。
SpaceX和特斯拉合并的基础是什么?高盛、大摩等机构认为业务互补、Terafab芯片项目、合并xAI案例及产品融合,是两家公司合并可能性的支柱。
据悉,双方在业务层面已有多项交叉,SpaceX向特斯拉采购电池、能源产品和Cybertruck皮卡等,而xAI旗下的Grok正被嵌入特斯拉汽车;Starlink正被集成到Cybercab中,并计划推广到更广泛车队,以保证无人驾驶出租车在“任何地方”运行所需连接性;特斯拉即将发布的超级跑车Roadster也可能采用SpaceX推进器技术。
最核心的交汇点是芯片制造项目Terafab。德州规划中的Terafab晶圆厂即服务特斯拉的汽车和Optimus机器人,也服务于SpaceX的轨道算力。此外, 管理层面也有很强的合并动机:马斯克同时是两家的公司的CEO和大股东,且有大量关键岗位存在交叉。
两家公司的合并难点是什么?反垄断审查和估值是关键。
监管方面,两家市值合计约3.5万亿美元,必然触发美国、欧盟并购申报;SpaceX是国防承包商,受ITAR管制,而特斯拉中国上海工厂将构成地缘合规难题。估值不匹配也是核心问题,SpaceX估值远高于特斯拉,合并或面临投资者反对;此外,马斯克在SpaceX有约85%投票权、在特斯拉仅约20%,交易或被视为“自己与自己谈判”,面临股东诉讼与治理争议。
太空武器是否会是下一个风口,哪些标的有望受益?
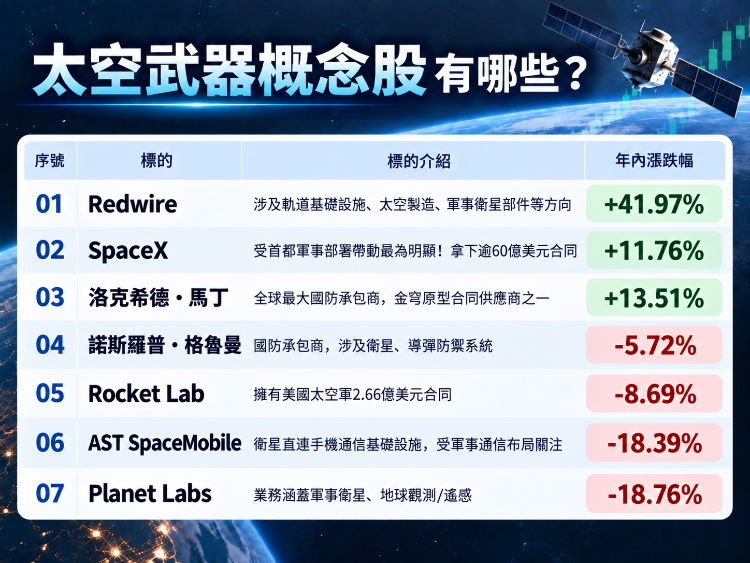
据外媒报道,近期美国军方首次确认,美国现在已拥有在轨“太空控制武器”,同时“金穹”天基拦截器项目已推进到“可飞行硬件”阶段,集成演示目标锁定2028年。该消息使太空股重新受到关注。
据报道,去年5月,美国总统特朗普发布“金穹”天基导弹防御系统发展规划。特朗普称,“金穹”将与美国现有的导弹防御能力整合,一旦完全建成,可拦截从世界其他地方甚至太空发射的导弹,整个系统预计耗资约1750亿美元,并计划在3年内“全面运转”。
今年4月,美国太空部队与SpaceX、诺斯罗普·格鲁曼、洛克希德·马丁以等12家企业签订了20份原型开发协议,合同总额上限为32亿美元,目的是推进“金穹”体系下具备导弹拦截能力的天基拦截器研发。在这批企业里,SpaceX受首都军事部署带动最为明显。5月,它先拿下22.9亿美元合同,用于搭建安全的“太空数据网络骨干”;随后又拿到41.6亿美元订单,负责制造能从轨道上追踪空中威胁的卫星及其配套系统。
Rocket Lab则握有美国太空军2.66亿美元合同,将执行12次亚轨道导弹防御发射任务,并保有追加6次的选项;另外还收到两份总值1200万美元的太空数据网络订单。与此同时,该公司计划以80亿美元收购铱星通讯,借此为其发射与航天器业务补上一套成熟的卫星网络能力。此外,Planet Labs、AST SpaceMobile、Redwire以及Voyager Technologies等公司,也由于在军用卫星、通信和轨道基础设施方面的业务布局,成为投资者重点关注的对象。
太空武器概念股可关注:
标的分类 |
标的名称 |
标的介绍 |
年内涨跌幅 |
太空武器概念股 |
Redwire |
涉及轨道基础设施、太空制造、军事卫星部件等方向 | +41.97% |
SpaceX |
受首都军事部署带动最为明显!拿下逾60亿美元合同 | +11.76% |
|
洛克希德·马丁 $LMT |
全球最大国防承包商,金穹”原型合同供应商之一 | +13.51% |
|
诺斯罗普·格鲁曼 $NOC |
国防承包商,涉及卫星、导弹防御系统 | -5.72% |
|
Rocket Lab $RKLB |
握有美国太空军2.66亿美元合同 | -8.69% |
|
AST SpaceMobile $ASTS |
卫星直连手机/通信基础设施,受军事通信布局关注 | -18.39% |
|
Planet Labs $PL |
业务涵盖军事卫星、地球观测/遥感 | -18.76% |
各位發友看好太空武器概念股后市行情吗?
评论区聊聊~
风险提示: 投资涉及风险,证券价格可升亦可跌,更可变得毫无价值。投资未必一定能够赚取利润,反而可能会招致损失。过往业绩并不代表将来的表现。在作出任何投资决定之前,投资者须评估本身的财政状况、投资目标、经验、承受风险的能力及了解有关产品之性质及风险。个别投资产品的性质及风险详情,请细阅相关销售文件,以了解更多资料。倘有任何疑问,应征询独立的专业意见。